
2026 年诺贝尔物理学奖还没开奖,但“风向”已经先到了。
沃尔夫物理学奖给了超冷原子系统的 Immanuel F. Bloch 和叶军;科睿唯安引文桂冠奖把薛其坤送进全球视野;卡夫利纳米科学奖押注“扭转电子学”;《Physics World》把反物质、夸克-胶子等离子体列入候选池。
物理学奖的边界,正在从“发现世界”走向“造器件、降能耗、改算力”。
这背后投资底层逻辑:
基础物理 → 材料突破 → 显示/存储/算力/传感 → 产业链重估。
藏着未来半导体、显示面板、低功耗芯片、量子计算赛道的长期投资主线。
一、薛其坤为什么重要:不是“国产诺奖”四个字那么简单
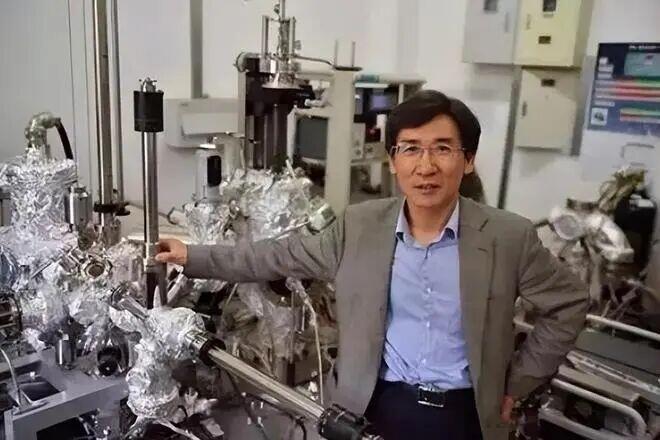
薛其坤团队观测到量子反常霍尔效应,意义不只是论文级别高。
传统量子霍尔效应要强磁场、近绝对零度,工程上太重;量子反常霍尔效应不需要外磁场,能在低能耗输运上打开想象空间。
数据中心怕发热;
AI 训练吃电力;
消费电子要续航;
后摩尔时代,芯片不能只靠挤制程。
所以“零损耗通道”“拓扑边界态”“异质结高温超导”这些词,短期像学术,长期像下一代信息基础设施的底层专利。
中国凝聚态物理从“跟跑发论文”到“定义器件路线”,已经走到产业前夜。
南方科技大学、中科院体系、拓扑材料、分子束外延、低温输运、二维材料——这些关键词,未来会反复出现在 A 股/港股材料、设备、半导体研报里。
二、今年诺奖候选里,藏着 3 条产业链
1. 有机发光:Adachi / Forrest / Thompson
磷光 OLED、TADF 不是新概念,但“超高效 OLED”意味着:
手机、车灯、AR/VR、折叠屏、车载显示都在卷亮度和功耗。
显示行业下一阶段不是“更清楚”,而是更省电、更轻、更柔、更长寿命。
材料厂 > 组装厂,这是老规律。
2. 多铁材料:Nicola Spaldin
铁电 + 铁磁 + 磁电耦合,指向超低功耗存储与逻辑。
如果哪天“存算一体”真放量,多铁材料会比普通半导体故事更性感。
关键词:节能器件、非易失存储、边缘 AI、物联网终端。
3. 扭转电子学:Andrei / Jarillo-Herrero / MacDonald
魔角石墨烯、转角莫尔材料,是这两年最容易被韭菜盘误解、也最容易被资本放大的方向。
它现在还偏早期,但“转一下角度,材料性质重写。”
对投资者来说,这是“主题行情 > 业绩兑现”的典型。
三、粒子物理为啥难拿诺奖?
反物质、胶子、夸克-胶子等离子体,科学上炸裂,但诺奖机制不友好:
大合作组;
上千人署名;
三人上限;
贡献难切分。
所以 Michael Riordan 说“胶子发现配得上诺奖,但颁给谁?”
越大的科学工程,越容易诞生平台型技术,但也越难用“个人英雄”逻辑去炒概念。
反物质目前离消费端远,但“囚禁、冷却、光谱比对、CPT 检验”这些能力,会外溢到:
高精度时钟
量子传感
冷原子钟
导航与授时
基础测量仪器
别看诺奖,看仪器。
四、中国科学家/华裔科学家有没有机会?
薛其坤是最被中文互联网讨论的一位,但诺奖不是热搜投票。
更理性的判断是:
短期:诺奖委员会未必今年给薛其坤;
中期:量子反常霍尔、拓扑绝缘体、界面超导,会持续喂料给“硬科技国产替代”叙事;
长期:中国基础物理的红利,不在一个人拿奖,而在一整代材料/器件/量测公司长出利润。
华裔侧,吴秀兰(Sau Lan Wu)这类科学家代表另一种故事:
大型对撞机时代里,华人物理学家早就在标准模型、喷流、胶子物理里占关键位置。
但大科学工程获奖,永远卡在“三人规则”上。
五、投资策略:
诺奖概念别瞎追:5 条物理主线,谁在真干活、谁在蹭热度(A/H/美股对照)
物理诺奖一开,A 股最爱干的事是:
“魔角石墨烯”涨一批,“拓扑绝缘体”涨一批,“量子”两个字再涨一批。
我们真正要看的是:论文→样品→设备→材料→订单→利润,走到第几步了。
逐条拆。
A. 拓扑材料 / 量子反常霍尔 / 界面超导
科学主线:薛其坤路线——磁性掺杂拓扑绝缘体(Cr-doped (Bi,Sb)₂Te₃)、分子束外延、极低温输运、零损耗边缘态、界面高温超导。
✅ 真干活
西部超导(688122)
:低温超导 NbTi / Nb₃Sn、ITER 供应,布局 Bi 系高温超导;不是“量子反常霍尔”本体,但是超导材料+聚变磁体真选手。
永鼎股份(600105)/东部超导
:REBCO 二代高温超导带材,IBAD+MOCVD 路线,进聚变、感应加热、单晶炉。
联创光电(600363)
:兆瓦级高温超导感应加热设备已商业化,不是纯概念。
中科仪(未上市/科研设备链)
:分子束外延设备、超高真空系统,是拓扑薄膜实验室的“卖铲人”。
⚠️ 边干边蹭
有研新材、江丰电子
:高纯铋/锑、溅射靶材,和 Bi₂Te₃ 体系有上游关系,但“拓扑器件”不是主业。
综艺股份
:早年清华超导滤波、综艺超导历史资产,和量子反常霍尔有“清华物理系”关联,但弹性被市场情绪放大。
❌ 纯蹭
随便贴“拓扑材料”“量子边缘态”“薛其坤概念”的小票;
没有 MBE、没有低温输运、没有拓扑薄膜客户,只有公众号稿子和互动易一句话。
结论:量子反常霍尔 10 年内都未必有消费级芯片,但高温超导带材、MBE 设备、低温系统先吃产业红利。
B. 高效 OLED / PHOLED / TADF
科学主线:Adachi、Forrest、Thompson——磷光 OLED、热活化延迟荧光,指向更省电显示。
✅ 真干活
Universal Display(UDC,美股 OLED)
:磷光 OLED 材料/IP 龙头,行业“收租人”。
三星 SDI、LG Chem、Idemitsu 出光兴产(日)
:OLED 发光材料体系玩家。
A 股里:
万润股份(002643)
:OLED 中间体/材料体系,有真实材料业务;
濮阳惠成、瑞联新材
:OLED 中间体供应,但 TADF 占比小;
京东方 A(000725)、TCL 科技(000100)
:面板厂,是技术迭代的“应用方”,不是材料发明方。
⚠️ 边干边蹭
做 LCD 背光、LED 封装,却写“高效 OLED 概念”的公司;
有 OLED 材料小订单,但营收 90% 还是传统化工/包装/胶粘。
❌ 纯蹭
“TADF 概念股”里,连发光层/主体材料/敏化剂都讲不清的;
公告写“关注第三代 OLED 技术”,年报 0 收入。
结论:OLED 这条线美股有真龙头,A 股多是材料中间体+面板应用,不是诺奖级原始创新。
C. 多铁材料 / 磁电耦合 / 存算一体
科学主线:Nicola Spaldin——铁电+铁磁,超低功耗存储、存算一体、新型逻辑器件。
✅ 真干活(偏上游/设备/存储大厂)
Intel、Micron、Samsung、TSMC
:铁电 HfO₂(FeRAM/铁电FET)在研究体系里;
Infineon、Kioxia
:铁电/新型存储有积累;
A 股:
兆易创新、北京君正、东芯股份
:存储公司,会受益于“新型非易失存储”产业趋势,但不是多铁材料本体;
拓荆科技、北方华创
:薄膜沉积设备,多铁薄膜做器件要靠 PVD/CVD/ALD。
⚠️ 边干边蹭
做压电陶瓷、铁氧体、磁性材料的公司:技术和“多铁性”沾边,但室温磁电多铁距离器件化还早;
高校合作项目>中试线。
❌ 纯蹭
“多铁材料第一股”这种标题;
年报里磁电耦合收入为 0,投资者关系说“持续关注前沿方向”。
结论:多铁材料是 5–10 年后的器件故事,现在买的是“存算一体预期”,不是当年利润。
D. 扭转电子学 / 魔角石墨烯 / 莫尔超晶格
科学主线:Jarillo-Herrero、MacDonald、Andrei——1.1° 转角石墨烯、平带、关联绝缘体、转角超导。
✅ 真干活(海外为主)
MIT 系初创、哈佛/斯坦福转移项目
:真正做转角器件;
Graphene Flagship 欧洲链、日韩二维材料实验室
;
设备端:Oxford Instruments、Attocube、Bluefors(低温/纳米位移/稀释制冷)是卖铲人。
⚠️ A 股“有石墨烯但非魔角”
宝泰隆
:有石墨矿、石墨烯导热膜、参股北京石墨烯研究院;但8 英寸石墨烯晶圆 ≠ 魔角双层石墨烯。
中国宝安、道氏技术、德尔未来、华丽家族
:石墨烯粉体/薄膜/研究院/导电剂,和“扭转电子学”差三个数量级。
❌ 纯蹭
一涨就发“魔角石墨烯核心标的”的票;
实际产品:石墨烯发热马甲、电池导电剂、涂料添加剂。
结论:扭转电子学是最性感的诺奖叙事,也是最容易被 A 股丑化的方向。真金在海外实验室+低温仪器厂,不在“石墨烯马甲”里。
E. 冷原子 / 量子精密测量 / 反物质相关能力外溢
科学主线:Bloch、叶军、ALPHA/ATHENA 反氢、冷原子钟、光晶格、原子干涉重力仪。
✅ 真干活
Infleqtion(美股 INFQ,原 ColdQuanta)
:冷原子传感/计算,已上市。
Exail(法国)、AOSense、Muquans
:冷原子重力仪/陀螺/钟。
A 股:
国仪量子(688828)
:电子顺磁共振、量子磁力仪、科学仪器,A 股“量子精密测量第一股”,但纯量子传感收入占比还不算高;
国盾量子(688027)
:量子通信+稀释制冷+量子器件配套;
天奥电子
:时间频率/原子钟体系;
冰轮环境、杭氧股份
:低温/特气配套,不是“冷原子”但吃设备红利。
⚠️ 边干边蹭
做原子钟零件、真空腔、激光器、光纤锁相的“量子供应链”公司;
有产品,但客户主要是科研院所,订单小、波动大。
❌ 纯蹭
“反物质概念”“ALPHA 合作组概念”;
公司和 CERN 没任何合同,连冷原子真空腔都没做过。
结论:冷原子这条线,真产业是“科学仪器国产化”+“授时/导航/重力勘探”,不是反物质炸弹。
五、“诺奖掘金”提示
诺奖是科技赛道的“免费研究员”。 公开的获奖理由、基础论文都摆在那里,不需要花几百万买行业报告,认真读进去,就能提前半年到一年掌握产业方向。
不要只看谁获奖,要看谁在“陪跑”。 很多出现在引文桂冠奖名单、最终陪跑的人,他们的领域往往才是真正处在产业化前夜的方向。
中国科学家的位置正在发生变化。 薛其坤这样的中国科学家出现在诺奖预测名单里,本身就是一种信号。中国在凝聚态物理、量子科技领域的积累,正在从“跟跑”进入“并跑”。对应的A股、港股标的,值得多加挖掘。
说到底,物理学诺奖的揭晓,从来不只是科学界的事。它更像一面镜子,照出未来十年人类技术升级的主航道。每一次突破,都是给那些看得懂技术演进的投资者,递上的免费入场券。
10 月 6 日,2026 诺贝尔物理学奖谜底就会揭晓。无论最终花落谁家,这场物理诺奖的大猜想,都给我们提供了一个观察科技周期的独特视角:下一轮科技革命的种子,早已埋在物理学家的实验室中。
互动时间:
1、如果 2026 物理诺奖真落在“凝聚态/材料/量子器件”这条线,你最看好哪类资产?
A. 拓扑材料与量子输运
B. 高效 OLED / 显示材料
C. 多铁材料与存算一体
D. 扭转电子学(魔角石墨烯)
E. 冷原子/量子精密测量仪器
2、你认为量子材料未来会颠覆 AI 芯片吗?
评论区留言。
本文仅为科技趋势分析,不构成任何投资建议。市场有风险,入市须谨慎。
