
股票、债券、房地产、黄金、美元、港股、A股、加密资产,甚至企业融资成本,背后都绕不开一个问题:估值重构。
10年期美债收益率突破5%|各标题+对应核心结论
1. 先说最核心的一句话
核心结论:10年期美债收益率是全球资产定价之锚;长端无风险利率抬升,带来折现率上行,引发全球资产估值、融资成本、杠杆水平全面重定价。本次是长端利率上行,不只是美联储短期政策变动。
2. 最危险的不是“5%”这个数字,而是为什么涨到5%
核心结论:如果是经济强带动利率上行风险有限;当前是通胀、油价、财政赤字、国债供给、期限溢价共同推升长债利率,市场在定价长期高利率时代,比单纯加息更可怕。
3. 第一重影响:美股估值承压
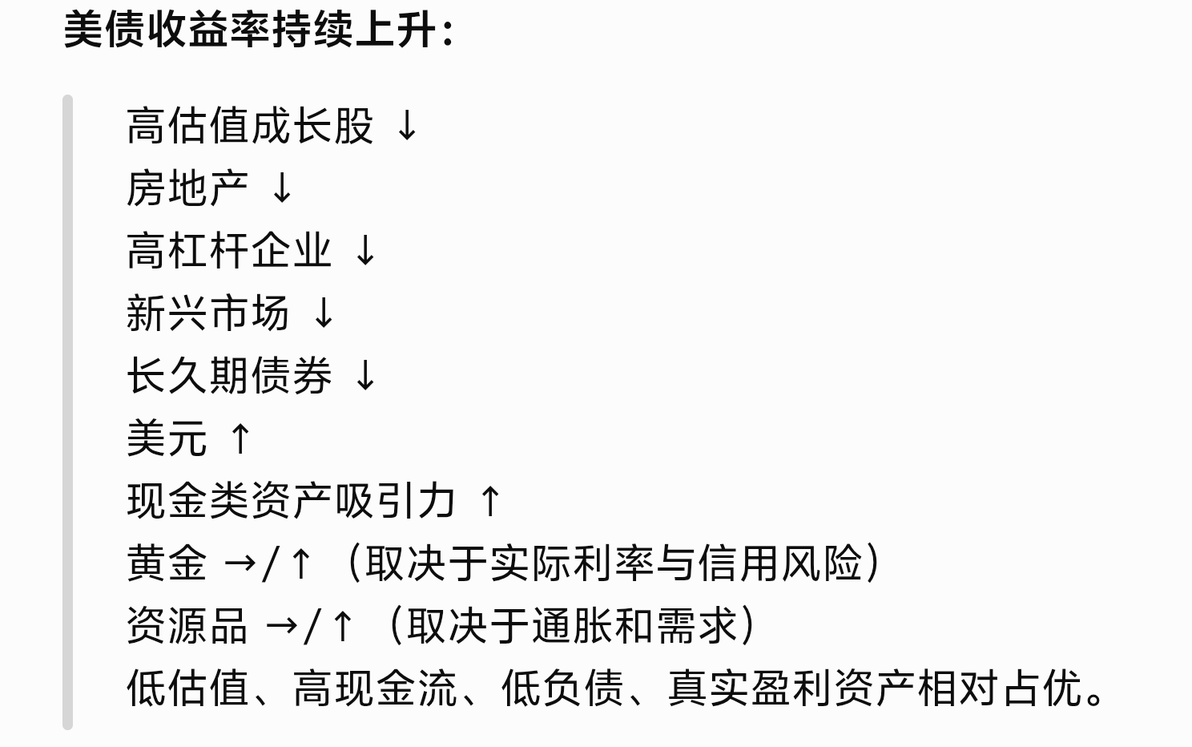
核心结论:股票估值=未来现金流/折现率;美债收益率抬升抬高折现率,远期现金流占比高的高估值成长股(AI、新能源、生物医药)估值压缩压力最大,出现美债涨、纳指走弱的格局。
4. 第二重影响:全球资金开始重新计算“股票值不值得买”
核心结论:TINA逻辑反转(除股票别无选择→国债成为替代选择)。10年期美债5%无风险收益,股票必须给出更高风险溢价、更低估值,才能吸引资金。
5. 第三重影响:房地产压力会越来越大
核心结论:美债是全球长期融资基准;收益率上行传导至房贷、企业贷、商业地产、消费信贷,抬升全社会借贷成本,压制消费与投资。
6. 第四重影响:全球债务问题开始暴露
核心结论:过去全球债务建立在低利率环境;长期利率抬升,利息支出大增,形成债务—利率—赤字的负反馈循环;高负债国家、高杠杆企业、地产行业风险上升。
7. 第五重影响:美元可能出现阶段性走强
核心结论:美债收益率上行提升美元资产吸引力,美元走强,全球美元流动性收紧,对新兴市场形成冲击。
8. 第六重影响:新兴市场会比较难受
核心结论:美债5%无风险收益,削弱新兴市场资产吸引力;新兴市场面临资本流出、货币贬值、被迫加息三重压力。
9. 第七重影响:黄金反而会出现一个非常有意思的矛盾
核心结论:两股力量博弈:实际利率上行压制黄金;美国财政、债务信用风险又支撑黄金;不能只看名义美债收益率,重点跟踪实际利率与通胀预期。
10. 最值得警惕的是:油价 + 美债收益率同时上涨
核心结论:油价上涨推升通胀预期,进一步推高美债收益率;形成经济承压+通胀居高不下的滞胀风险,股、债、地产、信用资产集体承压。
11. 那么A股会怎么样?
核心结论:美债上行不是对A股单向利空。外部美元、全球流动性带来压力;国内独立宽松政策形成对冲;主要打压估值、题材、流动性驱动个股,不是全盘熊市。
12. 真正危险的是“美债5%以后继续上涨”
核心结论:5%是心理关口;划分关键阈值5.25%/5.5%/6%;5%不等于金融危机;真正危险是收益率快速上行,驱动来自财政、通胀而非经济增长。
13. 所以,这次到底是不是2008年的前兆?
核心结论:不能简单等同于2008次贷危机。2008根源是地产泡沫、次贷、银行资产负债表崩塌;当下风险集中在财政赤字、债务、长端利率、资产重定价;高利率会持续打击金融体系里最脆弱的环节。
14. 我认为现在全球金融市场真正进入了一个“压力测试阶段”
核心结论:美国财政赤字→国债供给增加→期限溢价抬升→美债收益率破5%,开启完整传导链条;叠加油价上涨,滞胀风险抬升,全球资产进入重定价压力测试。
15. 对于投资者而言,最重要的不是预测“美债会不会崩”
核心结论:不用赌美债是否崩盘;重点持续跟踪六大指标:10Y美债、30Y美债、10Y‑2Y利差、美国实际利率、美元指数、油价,用来判断风险演化。
16. 最后给你一个我认为非常重要的判断
核心结论:当下最大风险不是美国经济衰退,而是经济没有深度衰退,但通胀下不去,利率降不下来,美联储陷入政策两难(降息怕通胀,高利率怕债务与经济);高利率时代,真实现金流才是核心护城河,优选低负债、高现金流、高真实盈利资产。
史无前例的世界级金融危机已狂奔而来,你准备好了吗?
