
对正在全国拓店的连锁餐饮来说,损耗从来不是 “小事”,而是随着门店规模放大的 “隐形税”—— 门店开得越快,这笔税交得越狠。很多品牌扩张遇阻,根源从来不在前端菜品,而在后端供应链跟不上。
行业基本面:连锁化狂奔,近半新店倒在供应链短板上
回到行业基本面,几组数据足以看清当下的格局。 国家统计局数据显示,2024 年全国餐饮收入达 5.57 万亿元,同比增长 5.3%;行业连锁化率从 2020 年的 15% 快速攀升至 2024 年的 23%,扩张速度远超预期。其中万店俱乐部头部品牌门店数同比增长 69.3%,500-1000 家规模区间的品牌涨幅更是高达 93.6%。
但狂奔之下暗藏隐忧:2023 年新开的餐饮商户中,有 46.4% 在 2024 年闭店。规模上去了,供应链却没跟上的玩家,正在被市场快速清退。
支撑连锁化提速的核心之一是预制菜。公开数据显示,2024 年国内预制菜市场规模突破 6000 亿元,其中 B 端餐企市场约 4600 亿元;连锁餐饮预制菜使用率超 80%,应用后食材成本占比平均下降约 8%。连锁化的背后,本质是中央工厂、仓储配送、标准化履约的体系化托底。
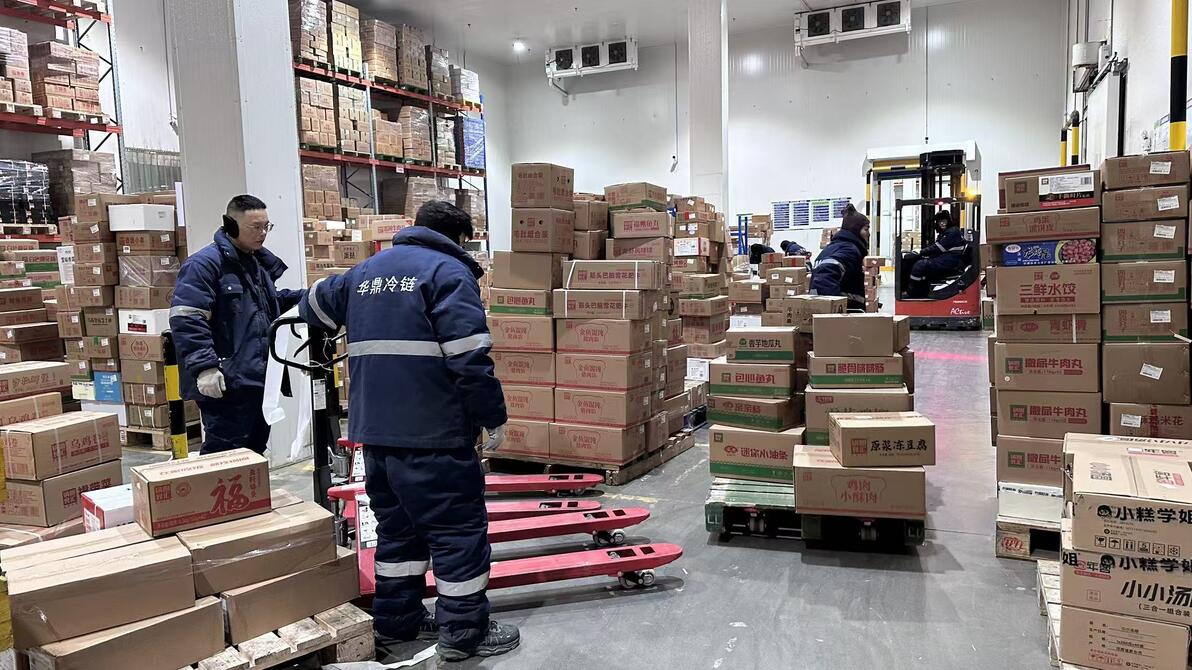
再看冷链物流的大盘:据中物联冷链委数据,2024 年我国冷链物流总收入约 5361 亿元,同比增长 3.7%;冷链需求总量约 3.65 亿吨,同比增长 4.3%;五年间行业收入年化增速达 9.59%。截至 2024 年底,全国冷库总容量约 2.3 亿立方米,冷藏车约 43.2 万辆,国家骨干冷链基地达 66 个。
但横向对比仍有巨大差距:我国果蔬冷链流通率仅约 22%,肉类冷藏运输率约 57%,而发达国家普遍在 90% 以上。这个差距,既是餐企的损耗空间,也是供应链提效的机会空间。
从餐企成本结构看,原料成本占营收约 42.7%,人力占 21.9%,房租占 8.8%。原料端的损耗、库存周转慢,正是看不见的利润黑洞。与此同时,2024 年县域新增餐饮商家占全国近 32.9%,下沉市场正在成为增量主力,但下沉市场的冷链基建、履约标准更薄弱 —— 能不能把货稳稳送到下沉市场的门店,直接决定了品牌的扩张边界。
把这些数字叠加起来不难得出结论:餐饮连锁的竞争,早已从前端的菜品口味,卷到了后端的供应链效率。谁的供应链更稳、更省、更可追溯,谁才能在规模化的路上走得更远。
三重行业变局,倒逼餐饮供应链重构
拉长时间轴看,近三年餐饮供应链正在发生三件绕不开的事,共同推动行业从 “粗放扩张” 转向 “精细运营”。
连锁化率持续抬升,管理复杂度指数级增长。 从 2020 年的 15% 到 2024 年的 23%,头部品牌仍在加速跑马圈地。但门店数量每上一个量级,后端供应链的复杂度就呈指数级上升 —— 靠人盯人的粗放管理,很快就会触碰到天花板。
渠道下沉加速,冷链基建出现倒挂。 2024 年县域新增餐饮商家占比近 32.9%,下沉市场已经成为品牌增长的新蓝海。但县域及以下市场的冷库资源、运力标准、履约能力都远弱于一二线城市,谁能率先把仓网铺下去,谁就能拿到增量市场的入场券。
食安监管与消费敏感度双升,可追溯成必答题。 一道食材出问题,半天就能登上社交平台热搜,把一个品牌推上风口浪尖。监管趋严叠加消费者意识觉醒,倒逼餐饮品牌把全程温控、批次可追溯从 “加分项” 变成 “必答题”。
三件事叠加指向同一个结论:餐饮的竞争已经全面进入供应链时代。“仓配一体化 + 数字化” 也从行业概念,变成了餐饮老板的刚需。
损耗的真相:不是门店不上心,是链路被切碎了
很多品牌把损耗高归咎于门店管理不到位,但实际上,规模化餐饮的损耗大多是结构性的 —— 链路被切成多段,没有人对最终结果负责,问题自然越积越多。
常见的分段外包模式,天生就有三个难以解决的痛点:
温度断点累积损耗:仓储、干线、城配分段外包,每一次交接都有温度断档,累积起来就造成大量隐性变质,坏货责任扯不清,报废无声无息吃掉利润。
效期管理完全失控:临期无预警,报废往往到了门店才被发现;没有统一的效期规则,先进先出靠自觉,老货压库的问题反复出现。
责任真空效率低下:每一段都只对自己的环节交差,没有人对全链路结果负责。出了问题互相推诿,总部要对接十几家服务商,沟通成本高企。
而损耗本身,也远不止看得见的过期报废。更隐蔽的是隐性变质:温度波动导致食材口感下降,门店看不出来,却会悄悄损耗品牌口碑;还有结构性损耗:畅销门店断货、冷门门店积压,两头都在亏钱。
这些问题单独看都不大,叠在一起就会悄悄吃掉利润、拖慢扩张节奏。问题的根源从来不是某个人不努力,而是链路被切割,没有统一的责任主体。
仓配一体化为什么是解药?算三笔隐形账就懂了
很多餐饮老板算账只看明面的运费,觉得分段外包每家报价都低一点,加起来更省钱。但真正的成本,藏在三笔隐形账里。
损耗账 分段外包每一次交接都有温度断点,坏货归属扯不清,隐性报废常年居高不下。仓配一体化把仓、运、配、管整合为一个责任主体,交接内化为内部流程,温度断点被消除,坏货有明确归属,损耗从不可控变成可治理。
沟通账 冷库一个群、干线一个群、城配又一个群,时间窗永远对不齐,货卡在中间过夜直接报废,总部还要花大量时间对账、催货、追责。仓配一体化只用对接一个接口,一套履约标准,省去多方沟通的内耗。
风险账 一旦出现食安问题,倒查要翻十几家服务商的记录,定位慢、范围大、赔付被动。仓配一体化全链路留痕,每一批货的温控曲线、流转记录都可追溯,出事能快速定位,主动应对。
表面上看,仓配一体化的单价未必是最低的,但把损耗、沟通、风险三笔隐性成本算进去,综合成本往往更低,而确定性却高出一个量级。对正在扩张的品牌来说,确定性比那点运费差价,值钱得多。
华鼎冷链的解法:把仓运配管拧成一条完整的链路
作为深耕餐饮食品赛道的冷链服务商,华鼎冷链的核心思路,是把 “仓、运、配、管” 从分段的点,连成一条完整的线,为连锁餐饮、食材工厂、商贸供应链客户提供托管式的全链路服务。
底层架构:全国仓网 + 三温区运作 + 数字化底盘
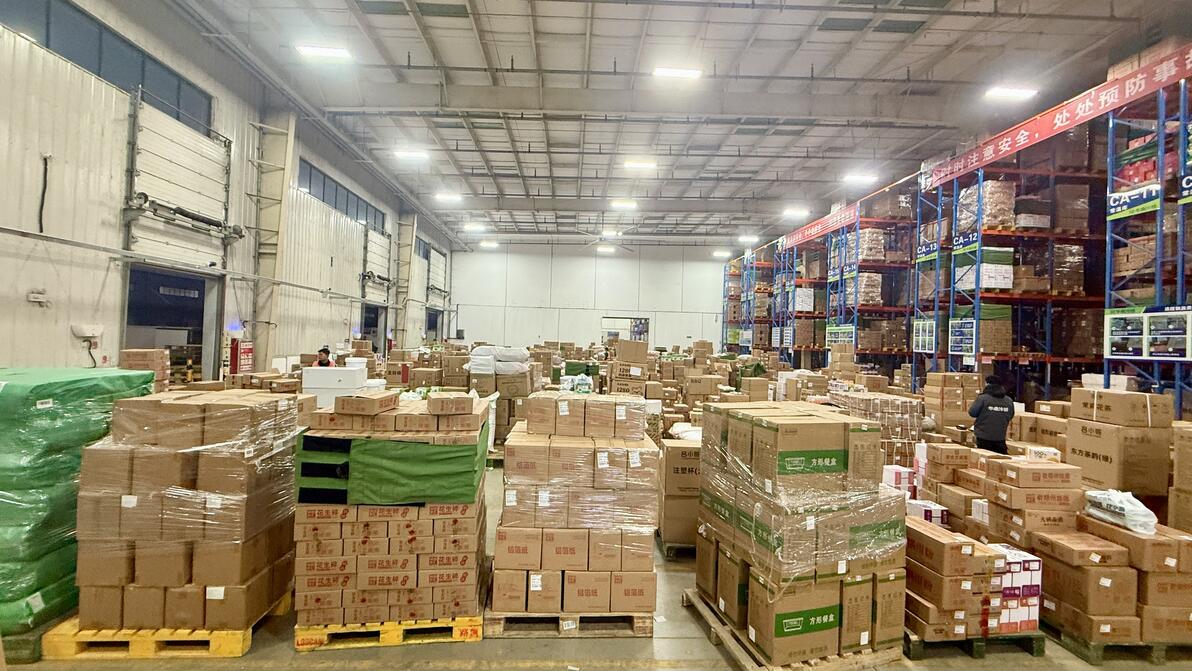
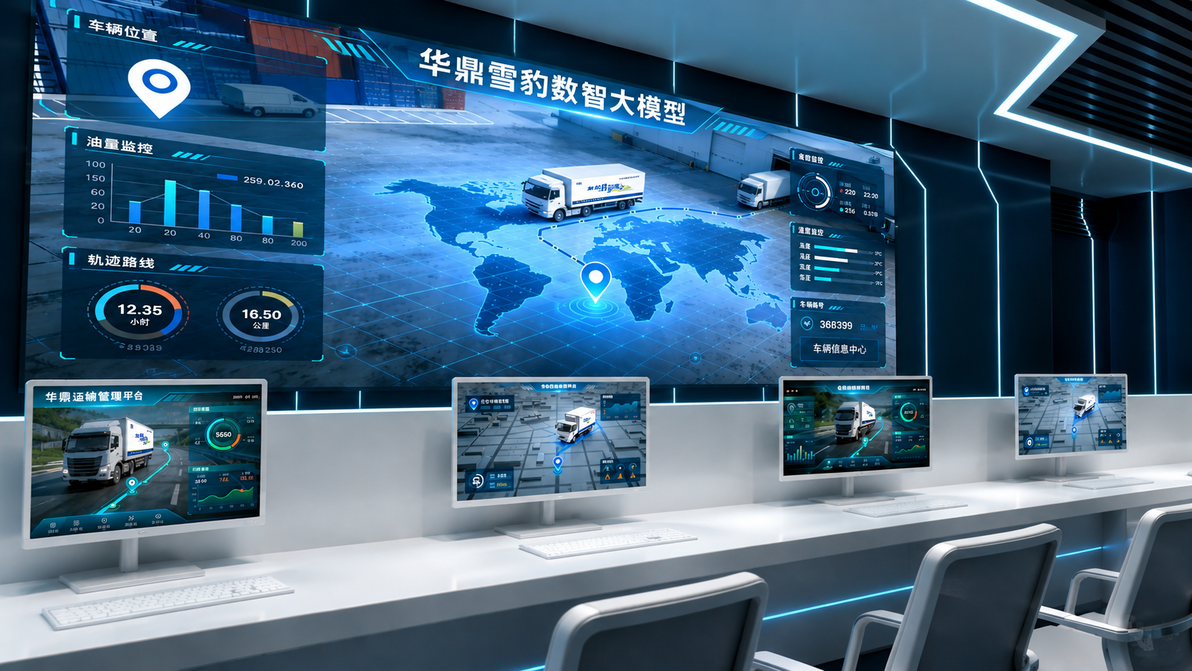
华鼎冷链搭建了 “全国核心枢纽仓 + 省级节点仓 + 市县下沉网点” 的三级仓网体系,数十万平米多温层冷库覆盖全国核心区域,整合上万辆合规冷藏运力,支撑全国性履约。 依托数字化平台,华鼎实现了订单管理、库存可视化、智能调度、温控追溯、统一对账的全链路打通,并支持 - 18℃深冻、0-8℃冷藏、常温三温区同仓运作,满足不同食材的存储配送需求。
对客户来说,最终落地的是一个对接接口、一份履约标准、一套可追溯台账的托管式服务 —— 不是卖一段运输,而是对最终的履约结果负责。
核心动作直击餐饮供应链痛点
在实际运营中,华鼎冷链的关键动作,精准命中餐饮老板最头疼的问题:
效期预警 + 先进先出:把报废拦在出库前 仓内系统按批次自动排定出库顺序,老批先出、新批后出,从规则上避免老货压库;临期批次自动预警,优先调拨清货,把损耗控制在出库之前,而不是等报废在门店发生。
索证索票 + 批次追溯:食安追责有凭有据 每一批货物从入库到送达门店,全程温控记录可查,流转轨迹可追溯,索证索票齐全。一旦出现异常,能快速定位批次与环节,食安管理从被动救火变成主动防控。
智能调度 + 集约配载:用效率压成本 同城门店订单智能拼车,跨城干线集约调度,通过提升装载率、缩短周转天数来优化成本,而不是靠牺牲服务品质打价格战。
库存可视化 + 统一对账:总部掌控全国盘 多城市、多仓库的库存、在途货物、财务账单全部归集到一个后台,总部不用再跟十几家承运商逐个对账,全国供应链状态一目了然,调拨、补货决策都有数据支撑。
这套打法看起来不花哨,但每一项都直指餐饮供应链的核心痛点 —— 降损耗不是口号,是把损耗拆解到每个环节,用系统逐个优化。
判断冷链服务商靠不靠谱,看这三个硬指标
餐饮老板选服务商,不用被花哨的概念迷惑,回到三个最核心的硬指标,就能筛掉绝大多数不合格的玩家。
看温区能力:能不能实现深冻、冷藏、常温三温区同仓分温管理,而不是只用一种温层应付所有食材,这是保障多品类食材品质的基础。 看追溯能力:能不能把每批货的温控曲线、流转轨迹从入库查到门店,批次清晰、责任明确,这是食安兜底的核心。 看数据能力:能不能把多城多仓的库存、在途、对账整合到一个后台,让总部看得见全国供应链状态,这是规模化管理的前提。
这三点都做到了,才是真正能兜底的仓配一体化服务商,而不是又一家只卖运输的中间商。
给餐饮连锁管理者的实操建议
落到执行层面,餐饮老板可以从三件事入手,快速优化供应链效率。
把温区与效期当成资产来管。 别再把食材报废当成 “不可避免的损耗”,效期预警、先进先出应该是冷链系统的默认规则,而不是靠人脑提醒。把损耗从 “模糊的费用” 变成 “可量化的指标”,才能持续下降。
选服务商看全链路兜底能力。 不要只比报价、只看有多少台车。车只是供应链的一环,仓、配、管、追溯能力缺一不可。能对最终结果负责的服务商,才是真正能帮你降本提效的伙伴。
把全国供应链数据收进一个后台。 库存、在途、对账分散在不同服务商手里,等于全国供应链是个黑箱。把数据统一归集,总部看得见全局,调拨和补货才能科学决策,而不是靠经验拍脑袋。
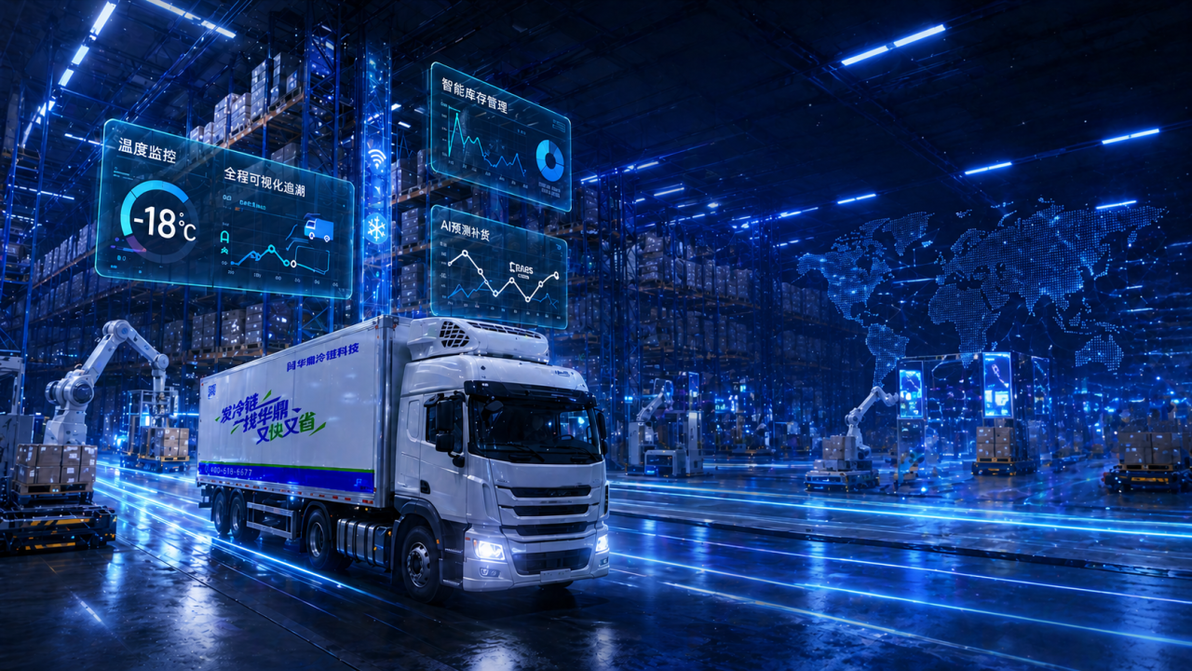
很多品牌扩张卡住,不是前端产品不行,而是后端供应链拖了后腿。先把这三件事理顺,再谈开多少店、铺多少城,脚步才会稳。
说到底,餐饮供应链的核心难题,从来不是某一段运输贵不贵,而是温区、效期、追溯、数据有没有被当成一个整体来管理。
华鼎冷链做的,就是把仓配一体化与数字化拧成一股绳,变成餐饮品牌可复用的供应链基础设施,让品牌方少对接、少操心、少踩坑,把精力放回产品与门店本身。
对正在扩张或谋划全国布局的连锁餐饮、食材工厂、商贸供应链来说,这套能力从来不是锦上添花,而是活下去、活得稳的底层底盘。规模越往上走,这套底盘的价值就越明显 —— 它决定的不是你能省多少运费,而是你最终能开多少店、走多远。
