
8月13日,Vuzix交出了一份糟糕透顶的成绩单。然后,股价涨了17%。
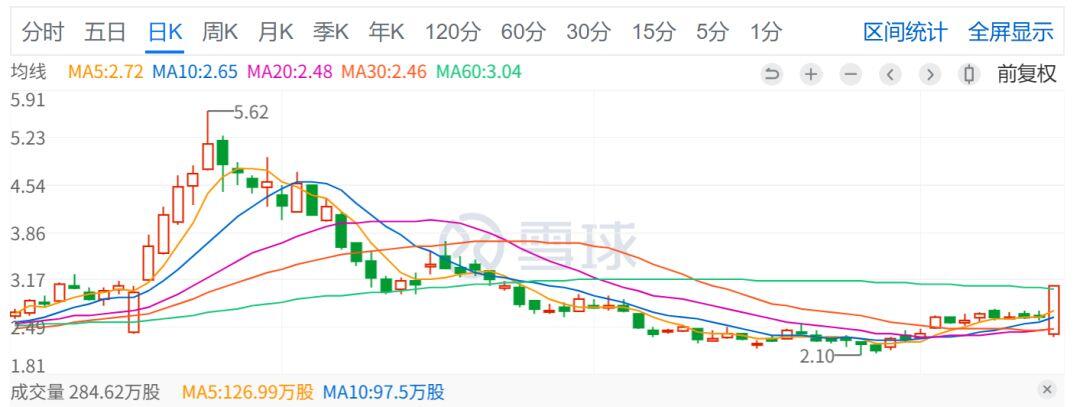
🔺图源:雪球
数字有多难看:第二季度总营收111.3万美元,同比下滑14%——一家纳斯达克上市公司,一个季度卖了不到八百万人民币。毛利-64.5万美元,去年同期还是正的76.1万,也就是说它现在每卖一副眼镜都在亏钱。净亏损762.9万美元,是当季营收的6.9倍。
财报发布瞬间,盘后是往下砸的。但收盘时,VUZI涨到约3.10美元,涨幅17%。
市场买的不是这张成绩单。市场买的是这家公司决定不再当"眼镜厂"之后,那张还没兑现的期权。
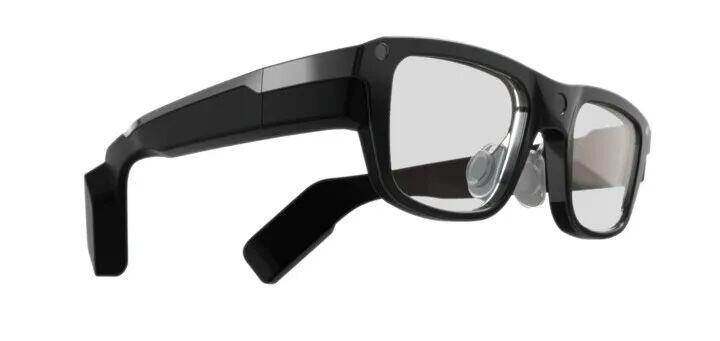
🔺“傻大黑粗”的Vuzix Ultralite Pro,图源:Vuzix
01、连亏了三十年的老炮
Vuzix成立于1997年——那一年苹果刚把乔布斯请回来,扎克伯格13岁。
它做了近三十年头戴显示:军用夜视目镜、工业AR眼镜M400、消费级Blade。它比几乎所有玩家都更早站在这条赛道上,然后眼睁睁看着风口刮起来,和自己没关系。
营收是一条下坡路:
五年复合增长率-16.89%,2024年直接腰斩。
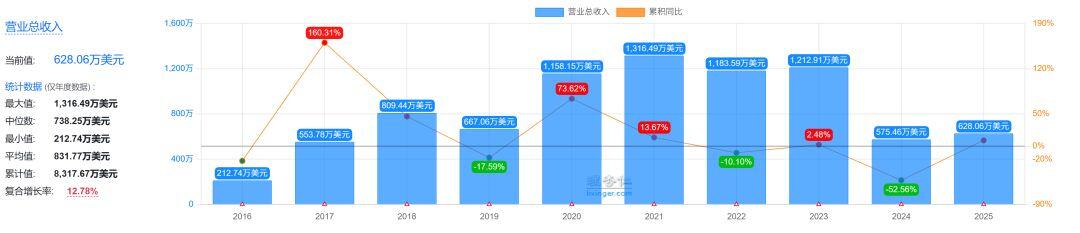
🔺数据:理杏仁,图源:AR圈
而亏损从未停止。从2021年三季度到2026年一季度,每一个季度都在亏钱,没有一个例外,累计亏损2.37亿美元。最惨的2024年二季度单季亏4061万美元——一个季度亏掉的钱,是它2025年全年营收的6.5倍。
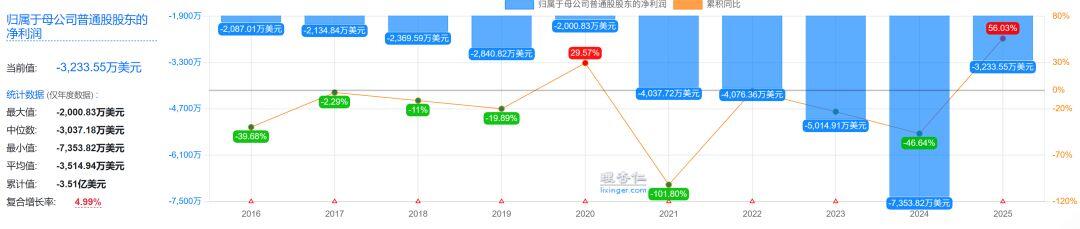
🔺数据:理杏仁,图源:AR圈
它是这行资格最老的老炮之一,但“老”和“盈利”似乎并没有什么关系。
02、不卖眼镜了,卖光波导
真正改变Vuzix处境的不是它自己,是Meta。
2025年Ray-Ban Meta销量翻三倍多、突破700万副。到2026年二季度,Meta的眼镜业务营收预期已经超过Quest头显,而Meta同时在裁员、关停VR工作室、收缩Horizon——把资源从头显全部压向眼镜。
需求端被验证了。但新的瓶颈随之浮现:光波导——AR眼镜里最难、最贵、良率最低的那块光学元件。
于是Vuzix做了个决定:不再执着于卖自己品牌的眼镜,转身去做眼镜背后的光学核心器件。当所有人冲进金矿,它决定去卖铲子。
CEO Paul Travers在电话会上把话说得很明白:
"我们的自有品牌企业级智能眼镜业务仍在产生收入、客户洞察和市场信誉,同时为Vuzix打开新的大门——以OEM智能眼镜、光波导和显示系统供应商的身份,进入智能眼镜生态。"
自有品牌眼镜从"主业"降级成了"入场券"。
给这个转身背书的是广达电脑——苹果MacBook的代工方、AI服务器供应链核心玩家。广达对Vuzix做了2000万美元战略投资:第一笔1000万认购普通股,第二、三笔各500万认购B类优先股、与里程碑挂钩。截至2025年6月已到位1500万,且在Vuzix达成光波导产能与良率目标后,第二笔500万如约到账。
钱跟着良率走,达不到就拿不到。而它拿到了。
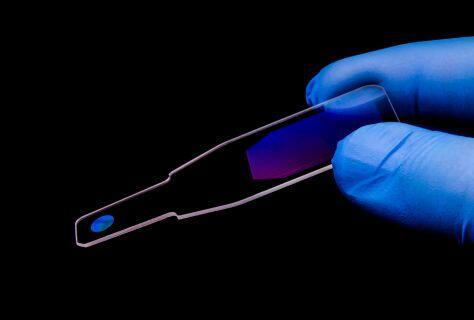
🔺光波导,图源:Vuzix
Vuzix走的是衍射光波导(SRG,表面浮雕光栅)路线,有自己的专利和工厂,还在继续投产线设备。广达的角色是资本+代工放大器——按公告表述,Vuzix的设计可以由广达制造、再供给OEM客户。它卖的东西有三层:裸光波导片、"光波导+光机"的完整光学引擎模组(价值量最高的一层),以及整机OEM/ODM。
而广达为什么要来找Vuzix,答案藏在另一条产业线里。
广达从2017年起就是Lumus的长期合作方,拿到了Lumus阵列(几何反射式)光波导的授权生产,在中国台湾投了专线和自动化,良率做到95%以上。Lumus把授权同时给了两家:台湾广达和马来西亚肖特(SCHOTT)。
然后,这条赛道上最大的一张订单来了——Meta Ray-Ban Display。
它的光波导由Lumus设计、肖特在马来西亚制造。这一点由Meta CTO Andrew Bosworth亲口确认,肖特也为此在马来西亚扩建了产线。
广达有授权、有专线,但这张单子没拿到。
于是它的动作就好理解了:在阵列光波导之外,去SRG这条平行技术路线上再押一注,希望拿到另一个阵营的代工订单。而Vuzix正是有SRG技术积累、却缺资本和制造规模的那一方。
一个缺订单的产能,配一个缺资本的技术。
这也意味着,那2000万美元的性质需要重新理解:它不完全是"代工之王为Vuzix加冕",更像广达为自己闲置的产线和押错的路线做的一次对冲。好处是广达的动机足够强、不会敷衍;但它同时也暴露了一个残酷的事实——在这条赛道上,有技术授权、有产线、有高良率,依然可能拿不到大厂的单子。
财报期内的进展也全部落在新身份上:向亚马逊交付首批Ultralite Pro做商业测试、M400在亚马逊配送中心扩大部署;柯林斯航空的光波导AR显示系统从开发进入初步生产;向一家全球车企交付首批光波导系统,对话已转向工厂部署;Augmex企业部署项目拿到初始和后续订单。
研发费用309.8万美元、同比增长20%,而销售费用降11%、管理费用降3%——钱正从"卖眼镜"挪向"造光波导"。
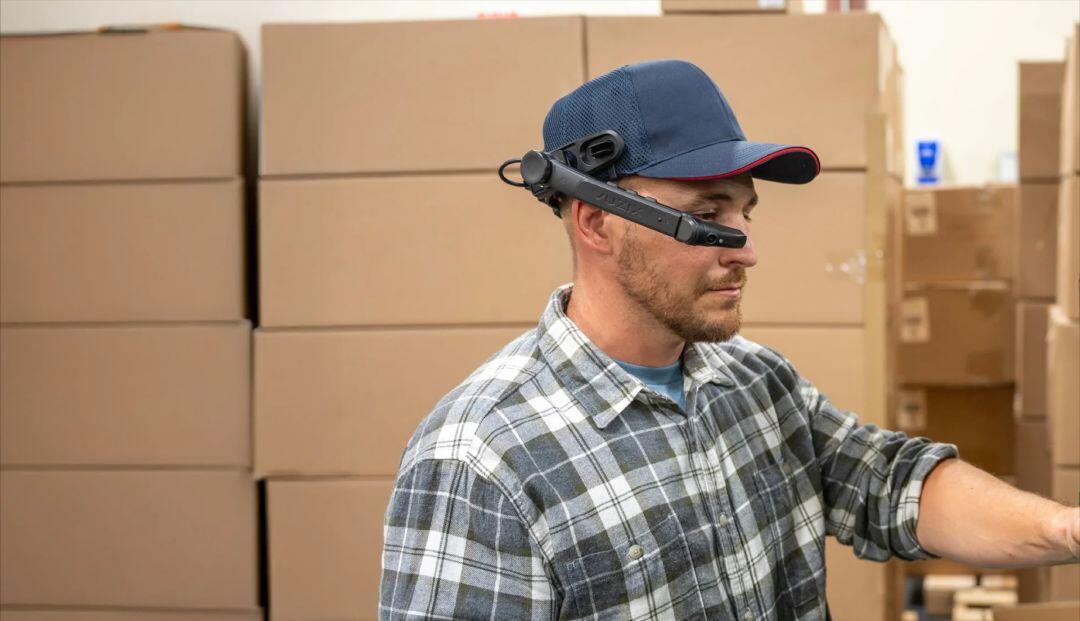
🔺Vuzix仓储应用场景,图源:Vuzix
03、它在和现金赛跑
账上现金1730万美元,无任何债务,流动比率6.19——单看资产负债表是干净的。
问题在流速:本季经营性现金消耗660万美元。
1730 ÷ 660 ≈ 2.6个季度,约8个月。
而且还在恶化:营收没有拐点,研发同比增20%,光波导产线还要砸钱。续命靠两条——ATM增发(持续稀释老股东)和广达剩余的500万。
更要命的是,那些漂亮的进展没有一个已经放量:亚马逊还在"商业测试",柯林斯航空刚"初步生产",车企"正转向量产"。全是"正在发生",不是"已经发生"。
04、前景暗淡,但死不了
对这套"卖铲子"的叙事,XR研究院创始人朱殿荣给出了一个近乎相反的判断。他的看法可以拆成三层。
第一,整机这条路走窄了。
Vuzix做智能眼镜整机,目前只做B端市场,而B端的市场空间本身有限。更关键的是时间差:在C端还没起来的时候,专做B端还行得通;但一旦C端产品起来了,是可以反向打B端的。
这一点已经在发生——Meta的700万副是C端的量,规模摊薄成本、迭代速度碾压,反过来切企业市场时,Vuzix那点B端份额很难守。
第二,光波导的"1-N"时代,中国厂商说了算。
朱殿荣认为,光波导技术已经过了0-1的阶段。0-1拼的是有没有、能不能做出来,那是美国厂商的传统优势;但接下来是1到N——拼的是良率、成本、产能爬坡、供应链响应速度。
在这个阶段,"美国厂商只能被在中国厂商按在地上摩擦"。
这话听着重,但产业逻辑是硬的:1-N阶段的胜负手是制造,而制造正是中国供应链最锋利的地方。Vuzix拉上广达,本质上就是在补这块短板——但广达是台系ODM,它自己也要面对同样的成本战场。
广达在阵列光波导上握着Lumus授权和专属产线,但Meta的单子还是都没拿到。那么Vuzix加广达,凭什么在SRG这条路线上就能拿到大厂的订单?
第三,它死不了——靠军单。
🔺国防应用场景_Vuzix官网AI示意,图源:Vuzix
尽管前景暗淡,朱殿荣认为这样的公司大概率不会死:接美国军用订单就能活下去。
这是美国国防采购的一贯逻辑——本土供应链、安全审查、可控性优先于成本。他打了个比方:特朗普在航母上都能用回蒸汽弹射,那么眼镜和光波导为什么不可以。
