2026年刚刚过半,国内电视市场再次交出了一份并不乐观的成绩单。
根据洛图科技最新数据,2026上半年,中国大陆电视市场品牌整机出货量为1494.7万台,同比下降10.1%。放眼全年,预计出货总量约3012万台,零售量和出货量双双创下至少自2010年以来的新低。
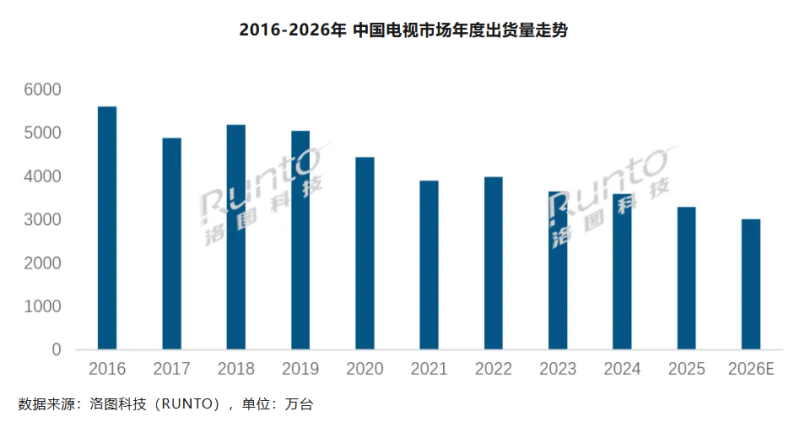
要知道,2026年还是一个包含世界杯的体育大年,按照以往经验,世界杯、奥运会这样的重大赛事,往往能够带动一波电视换新需求。再叠加不久前的618年中大促,也一直是电视销售的重要节点。
但从目前来看,无论是体育赛事还是促销节点,都没有给市场带来明显提振。
这至少说明,仅靠单一的热点事件或促销节点,已经很难再像过去那样直接扭转电视销量的整体走势——如果说体育大年加上大促节点都难以带动销量回暖,那么电视销量的持续下滑,显然已经难以用短期波动解释,其背后折射的是更深层的结构性变化。(报告推荐:《2026美加墨世界杯:传播生态、版权商业与电视硬件》)
当然,销量持续下滑,并不意味着电视就没人看了。
CSM数据显示,2026年上半年,全国电视大屏累计触达观众11.66亿人,内容总消费时长达到2926亿小时,大屏观众月均到达率74.7%,屏前观众日均收看时长达到4小时3分钟。
CSM认为,即便年轻群体碎片化观看习惯越来越普遍,电视大屏依旧依靠全年龄段覆盖能力和家庭场景优势,保持着稳定的受众基本盘。
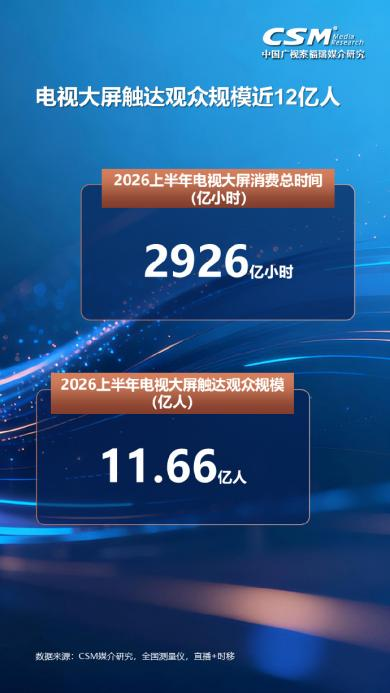
实际上,硬件销量持续下滑,但大屏收视保持韧性,也是近两年电视行业的主要特征之一。
从这个角度来看,电视销量固然是行业的重要指标,但并不能完整反映整个产业的发展状况。
而如果我们把时间线再拉长一点,还会发现,近几年电视行业其实并不缺利好。
首先,电视产品能力在持续升级。
例如75英寸已经连续两年成为国内电视市场销量第一大尺寸,同时Mini LED加速普及,AI也成为新一轮产品竞争的重要方向。可以说,从画质到音质,从显示技术到智能交互,电视产品本身一直在持续进化。
其次,电视观看体验也在不断改善。
自2023年广电总局启动电视“套娃”收费和操作复杂治理以来,从简化电视首页、压减收费包,到实现“开机看直播”“一个遥控器看电视”,长期困扰用户的很多体验问题,都得到了明显改善。
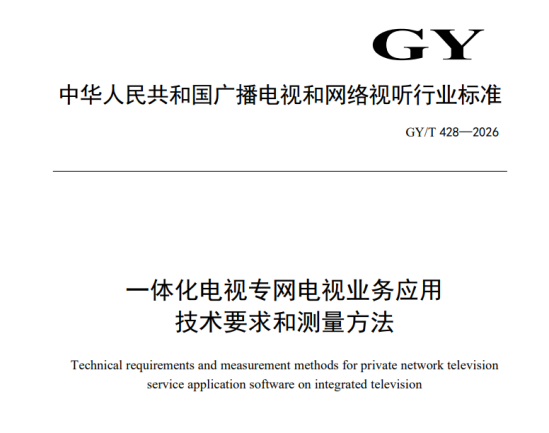
今年4月,广电总局还联合工信部、中国广电、中国电信、中国联通、中国移动等启动一体化电视全国推广工作,并提出2026年推广数千万台一体化电视终端的目标。
一体化电视意味着,以后我们看电视,可能就彻底不需要机顶盒了。
产品持续升级,体验不断改善,政策持续推动,按道理说,这些因素本应对市场形成一定支撑,或者销量至少应该稳住吧?
但遗憾的是,这些利好仍没有明显改变电视销量持续下滑的态势。
无论是产品性能的提升,还是使用体验的改善,都没有制造出足够多让消费者觉得必须换一台新电视的理由。
也就是说,供给侧在持续优化,但需求侧的换机动力并没有被真正激活。
对此,我们可以说家庭大屏保有量趋于饱和,新房配套需求持续走弱,消费者换机周期不断拉长……这些的确都是重要原因,但如果往深处细究,会发现它们其实都指向同一个更根本的变化,那就是大家的娱乐习惯,早已经发生了彻底转向。
今天消费者面对的,已经不是十几年前那种电视几乎是家庭唯一娱乐入口的环境了。
在人人用微信、刷短视频的时代,对很多家庭来说,电视依然会看,但换一台新电视的迫切性正在下降。甚至很多人的心理变成了“有电视看当然很好,没电视看似乎也行”。
而这种变化,短期内恐怕很难逆转。
这也意味着,对今天的电视行业来说,销量依然重要,但相比期待短期市场快速反弹,稳住市场规模、延缓下滑速度,或许才是更现实的目标。
而且,接下来衡量电视行业发展的标准,也不能只看每年卖出了多少万台电视。
通过持续改善观看体验、提升产品能力、降低使用门槛,不断改善大众对于电视的认知,培养更多家庭主动打开电视、持续使用电视的习惯,进一步提升开机率、活跃度和使用价值,同样应该成为行业努力的方向。
毕竟,今天电视行业正在经历的,不只是一次简单的销量调整,本质上是一场家庭娱乐入口的重新竞争。
过去几十年,电视之所以能够成为家庭中心,是因为它几乎承载了家庭娱乐的全部需求。但随着内容形态和终端生态不断变化,电视正在从唯一入口变成众多入口之一。
所以,只有当大屏重新拥有更多不可替代的内容价值和体验价值,电视行业才可能真正摆脱单纯依赖换机周期的增长困境。未来的市场增长,也才有可能建立在更加稳固的基础之上。
#电视 #电视销量创十年新低 #电视行业增长悖论 #电视没人看了吗#美加墨世界杯#AI 电视#一体化电视终端#无机顶盒电视#大屏活跃度