
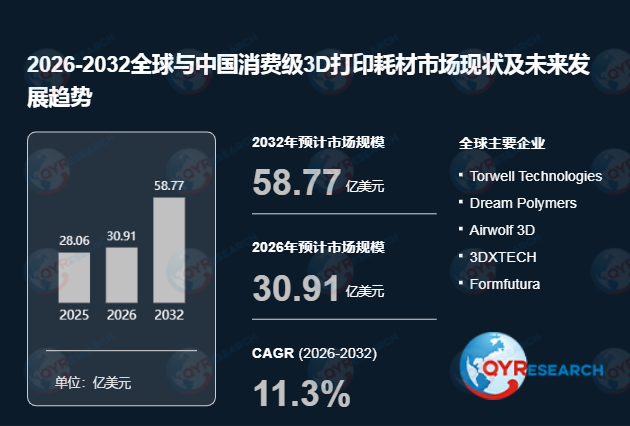
在全球创客文化兴起、桌面级3D打印机渗透率持续提升的背景下,一类面向个人用户、教育场景与小型创意工作室的高适配性3D打印材料正迎来高速增长窗口——消费级3D打印耗材。据QYResearch统计,2025年全球消费级3D打印耗材市场销售额达28.06亿美元,预计2032年增至58.77亿美元,年复合增长率(CAGR)为11.3%(2026-2032)。当前桌面级3D打印场景普遍面临普通耗材打印门槛高、安全环保性不足、成本难以适配大众消费需求的核心痛点,而消费级3D打印耗材凭借易用性、高安全性与低成本的核心优势,恰好能为个人创意制作、教育实践、小型定制化生产等场景提供高适配性的材料解决方案。
消费级3D打印耗材是专为桌面级FDM或光固化打印机设计的民用3D打印材料,位于桌面3D打印产业链的关键中游环节,上游覆盖通用塑料粒子、改性添加剂、环保着色剂等基础化工原料,中游完成材料改性、拉丝成型、性能检测与标准化包装,下游直接对接个人创客、教育机构、小型创意工作室等终端用户。其核心运行逻辑是通过材料配方优化降低打印温度门槛、减少翘曲变形概率,同时满足家用与教育场景的安全环保要求,无需复杂的工业级操作条件即可稳定完成模型、工具、装饰品等非工业用途产品的打印制作。受全球桌面3D打印机保有量持续增长的驱动,消费级3D打印耗材在各类民用场景中的渗透率持续提升,PLA、ABS、PETG等不同特性的耗材分别适配不同的创意制作需求。
竞争格局与区域市场特征
消费级3D打印耗材市场呈现“中国厂商依托全产业链成本优势占据全球产能核心、海外头部品牌聚焦高端特种耗材赛道”的显著格局,行业整体毛利率维持在25%-45%区间,随材料改性难度、环保等级与品牌溢价呈现明显梯度差异。全球核心厂商包括Torwell Technologies、Dream Polymers、Airwolf 3D、3DXTECH、Formfutura、Ultimaker、Bambu Lab.、Stratasys、Braskem、Vexma Technologies、EVONIK、Polymaker、Raise3D、Lubrizol、NinjaTek、华曙高科、中瑞科技、eSUN易生3D打印材料公司、皖维高新、苏州聚冠复合材料有限公司,行业集中度处于中等水平,技术竞争聚焦于低翘曲配方优化、环保安全性能提升与色彩体系丰富度拓展。从区域分布来看,北美、欧洲依托创客文化与教育场景的高渗透率,是全球核心消费市场;中国依托完整的通用塑料产业链,成为全球最大的消费级3D打印耗材生产基地,本土厂商份额正持续稳步提升。
市场驱动因素与技术演进趋势
消费级3D打印耗材增长受三大引擎共同推动:
民用创意需求刚性释放,受桌面级3D打印机价格下探、个人定制化手办与家居装饰需求增长的驱动,消费级3D打印耗材作为高频消耗品,直接带动复购需求持续攀升;
教育场景需求扩容,受全球中小学创新实践课程普及的驱动,安全环保的消费级3D打印耗材成为创客实验室的标配耗材,打开持续增长的批量采购市场空间;
特种民用耗材迭代赋能,受柔性TPU、可降解改性材料等新品类落地的驱动,消费级3D打印耗材的应用边界逐步拓展至小型功能性零件制作场景,进一步打开市场增量空间。
展望未来,消费级3D打印耗材虽受11.3%的高速CAGR驱动保持爆发式增长,其作为桌面3D打印生态核心高频消耗品的定位,确保了市场底盘的极强稳定性。
