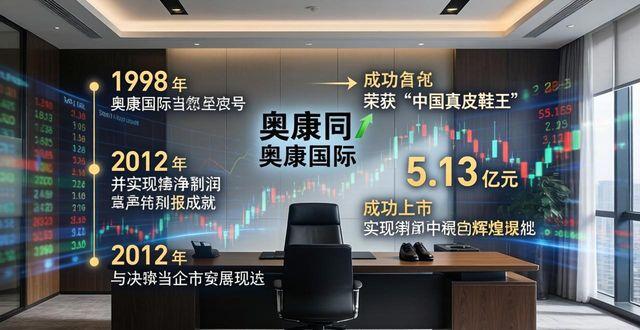

国内有个算是老资历的鞋企奥康国际,它刚公布了2025年的财报,这份财报表明全年出现了亏损,亏损金额为2.41亿元,其代理的两大运动品牌的门店,几乎是全部都没有了,有不少消费者,还有很多行业从业者,他们都在关注这一系列变动,想知道这会不会对后续购买鞋子的体验,以及线下门店的就业岗位产生影响。 对奥康国际而言,在2025年的时候,其全年营业收入是19.24亿元,相较于上一年度,该项收入同比下滑了24.23%,并且已经连续四年都处于亏损情形之中。在2022年时亏损额度为3.74亿元,到了2023年亏损额度变为9328万元,2到2024年亏损额度又成了2.157亿元,整体来看,其营收规模跟上市巅峰时期相比大幅缩水了。 要是从核心主业鞋类销售数据方面来看,在2025年的时候,男鞋的销量是657.15万双,其营收为11.44亿元,而且降幅达到了27% ;女鞋销量是347.92万双,营收为5.74亿元,同比下降了23.58%。将2025年与2022年进行对比,2022年男鞋销量是812.09万双、营收是17.4亿元,由此可见近年规模下滑的趋势是非常明显的。 有着行业曾经寄予厚望的斯凯奇代理业务,在2025年时营收仅仅只有1.14亿元,同比大幅下降达55.45%,其毛利率竟然更是跌到了19.49%,下滑超过10个百分点。一直到2025年末的时候,斯凯奇的直营及其经销门店数量全部变为零。 彪马,这个另一大代理品牌,其门店规模出现了大幅缩减的情况,在2024年末的时候还存有64家门店,然而到了2025年末就仅仅剩下7家了。另外,其余那些零散的代理品牌,它们全年的总营收为0.84亿元,与之前相比下降了47.49%,而且毛利率仅仅只有8.37%,基本上已经失去了增长的动能。 从行业发展的趋势方面来看,在日常场景之中,皮鞋的穿着需求,正遭受到快速兴起的运动户外品类的分流。在过去,通勤、商务等这种必须要穿皮鞋的场景里,如今存在很多消费者,他们更加倾向于去选择舒适的休闲运动鞋履。 与此同时,线上新兴的鞋履品牌靠着高性价比,以及精准针对年轻用户进行运营,从而迅速地抢占了市场,奥康以往所依赖的线下实体门店渠道优势逐年降低,客流被持续重压,同时单店营收也受到影响,传统运营模式的适配性大幅度下降。 奥康国际乃是国内相当早的做真皮皮鞋的生产企业当中的一个,在1998年的时候就被评为中国真皮鞋王,并且进入到全国行业前十的行列,于2012年在上海证券交易所进行敲钟上市,就在当年净利润达到有5.13亿元,从而站在了企业发展的营收的巅峰之上。 企业在巅峰期过后,先后尝试去拓展代理运动品牌业务,企图寻找到第二增长曲线,然而这一布局并没有延续预期呈现的增长势头,近年反倒随着品牌方收回代理权或者经营不善而出现全面收缩。 2024年9月,奥康国际正式推出全新战略定位“更舒适的鞋履专家”,围绕产品舒适度展开技术研发,推动原有皮鞋产品迭代升级。2026年初,又借助举办AI时尚大秀进行年轻化营销,尝试打破消费者对品牌的老旧印象。 行业方面的专家给予的转型相关建议涵盖了聚焦于小且精的那种品牌定位,进行推进线上跟线下渠道方面的深度融合,把品牌授权业务予以拓展,与此同时还要尝试朝着运动户外相关的品类去进行延伸,以此跳出仅有单一皮鞋品类时会存有的增长局限。 工薪群体先是在鞋服行业就业,周边商圈里低效的鞋履门店会持续闭店并进行优化,导购以及门店运营相关岗位的流动性会相应地有所提升,从业者只有提升全渠道运营的综合能力,才能够稳定地保住现有的工作岗位。 再者是平常购置鞋履的一般消费者,往后市场当中的鞋类商品会更倾向于舒适化以及高性价比方向进行迭代,传统皮鞋的售价或许会出现更多优惠情形,人们以更低预算便能购得品质尚可的鞋履商品。 对那些关注消费板块投资理财方面的用户而言,传统老牌的消费企业,其转型存在的不确定性是比较高的,与之有关的消费类基金,其波动也会有所加大,在布局相关板块之际,需要更谨慎去评估企业转型的落地成效,切不可盲目跟风去投入资金。 一贯存在的老牌鞋企,其转型向来都不是一下子就能完成的事情,唯有跟随着消费者需求的变化,才能够在市场里面再次稳固住自身的立足之地。对于奥康国际接下来依靠主要业务皮鞋能不能成功达成逆转,你是怎么看的呢?欢迎在评论区域留下话语来分享你心中的观点。 这篇内容只不过只是单方所持有之观点,并非会构成投资方面的建议,市场存在着风险情况,对于投资要保持谨慎态度。 特别提示: 本文所有内容仅为行业信息梳理,
