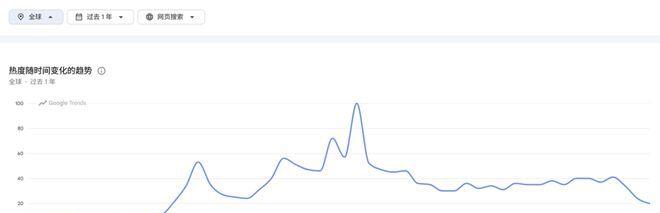

近期,存储行业传来了一系列消息,这些消息令人瞠目,是关于涨价的。DRAM综合合约价在2026年第二季度时,进行环比,涨幅高达50%至60%,移动端LPDDR5在过去三个季度累计涨价,超过了一倍的值。在这些数字的背后,一个核心矛盾正摆在消费者面前,那就是:持续了大半年的存储涨价潮,不仅没有消退的迹象,反而因为AI需求的爆发,所以变得更加严峻了。 在业内,有专家运用“内存墙”这个词汇,极为生动地去描述此时此刻存储芯片的紧缺状况;所谓的内存墙,指的是即便高带宽内存(HBM)的容量不管做到多么大,神经网络架构都会马上急剧膨胀进而将其填充;这便意味着存储容量始终都是紧接着要面临的性能瓶颈,供需关系一直处于紧张状态。 模型大,上下文长,推理生成的token数量多,那么对HBM和高密度系统DRAM的需求曲线被抬得陡,这种由AI革命驱动的需求增长,和传统周期性的供需波动有本质区别,业内人士普遍觉得,这轮增长的核心驱动力是实实在在的技术革命,不是短期的市场炒作。 在最近一份为高盛所提供的供需报告当中,给出了极具震撼性的判断,那便是,这堪称既往15年时间以内最为严重的存储芯片短缺情形。报告所呈现的数据明确显示,到2026年的时候,DRAM的供需缺口预计将会是负的4.9%,NAND闪存的缺口是负的4.2%,并且这两者的状态均处于供应无法满足需求的状况之下。 这种短缺已直接在终端价格那儿体现出来了,DRAM现货价格冲到了35到40美元这个历史新高的价位,创造了行业纪录,存储芯片的短缺不但影响芯片厂商,还会顺着产业链传导到普通消费者能察觉到的电子产品价格上。 大规模生产HBM芯片,不仅自身会消耗大量晶圆产能,还会反过来挤占传统服务器DRAM的供给,以及NAND闪存的供给,这种产能挤兑效应,使得原本就紧张的供应局面变得更加糟糕,一家晶圆厂在同时生产HBM和传统存储芯片的时候,高利润的HBM自然会被优先安排生产。 对普通消费者来讲,这表明智能手机、笔记本电脑、固态硬盘这类产品的成本会持续攀升,业内分析师预估,2026年下半年消费电子产品的涨价压力将集中显现,一台具备主流配置的笔记本电脑或许会比年初贵出500至800元。 按照传统,资本市场针对存储芯片公司运用市净率也就是PB估值法,原因在于存储行业的盈利波动程度实在是太过剧烈了。在过去的15年当中,存储厂的毛利率于-40%至+80%之间进行剧烈地摆动,净利润率从-40%变动到+60%,而这样的波动性在常规消费品行业里几乎是看不到的。 不过,当前这一期的逻辑或许实打实是不一样这般了。HBM的长期协议实际已经将未来三年的现金流大致锁定住了,云计算大厂为了去追赶GPU租赁价格的急剧暴涨,差不多算得上是不考量代价去争取提货。依靠厂家方面爆料指出了,在中期阶段仅仅只有50%到67%的客户能够获取得到完整配额,这样的一种确定性在以往的存储周期当中可从来都未曾出现过。 存储芯片涨价,对普通人有着直接影响,这种影响最快会在今年三季度显现出来。手机厂商采购元器件,一般会提前半年进行,当下的涨价潮,会直接在秋季发布的新款手机当中体现,据预计,旗舰机型或许会涨价300至500元。电脑内存以及固态硬盘的价格,已经同比上涨超过40%,近期有装机需求的用户,会明显感觉到预算紧张,钱不够用。 更为广泛的物价传导也是正在发生着的,服务器成本的提升会促使云服务价格上涨,最终会对像视频会员、网盘订阅等日常数字服务的价格有所影响,对于那些持有半导体股票的基民以及股民而言,这一轮行情已经使得相关基金净值大幅回涨,然而追高所存在的风险同样是不小的,毕竟行业的波动性依旧是存在着的。 不是每一个人都对存储超级周期抱持乐观的态度,有投资银行在三月底的时候发布了报告,清晰地表述了“老存储面临不可避免的估值下行”这样的判断,它的核心论据是,长鑫存储正借助兆易创新大力扩充DDR4产能,原本被视作已退役的DDR4供给将会再次释放。 哪怕是预料看多的机构,也确切地做出预言,价格的高点,或许会在2027年上半年的时候出现,在那之后,将会随着技术的升级以及扩产,逐渐地回落。涨价所引发的需求被摧毁,后续扩产所带来的供给提升,都是需要加以警惕的风险信号。然而,伴随大厂财报里AI相关业务普遍加快速度,市场已然不再把AI投资看作是一场需要随时防范泡沫的派对。 存储器芯片的这一回超级周期,正使得每一位消费者思索一个实际问题,倘若你的手机以及电脑在往后半年里肯定会涨价五百至一千元,你会选择当下提前去购买,还是延后换机计划呢,欢迎在评论区分享你的打算。 此篇文章单单只是代表着个人的观点,并不形成投资方面的建议。市场是存在着风险的,进行投资需要谨慎为之。 特别提示: 本文所有内容仅为行业信息梳理,
