
2025年上半年,全球休闲手游下载量同比增长6%,收入增长3.6%。益智类收
入增速高达13.2%,Casino品类稳居收入前三。
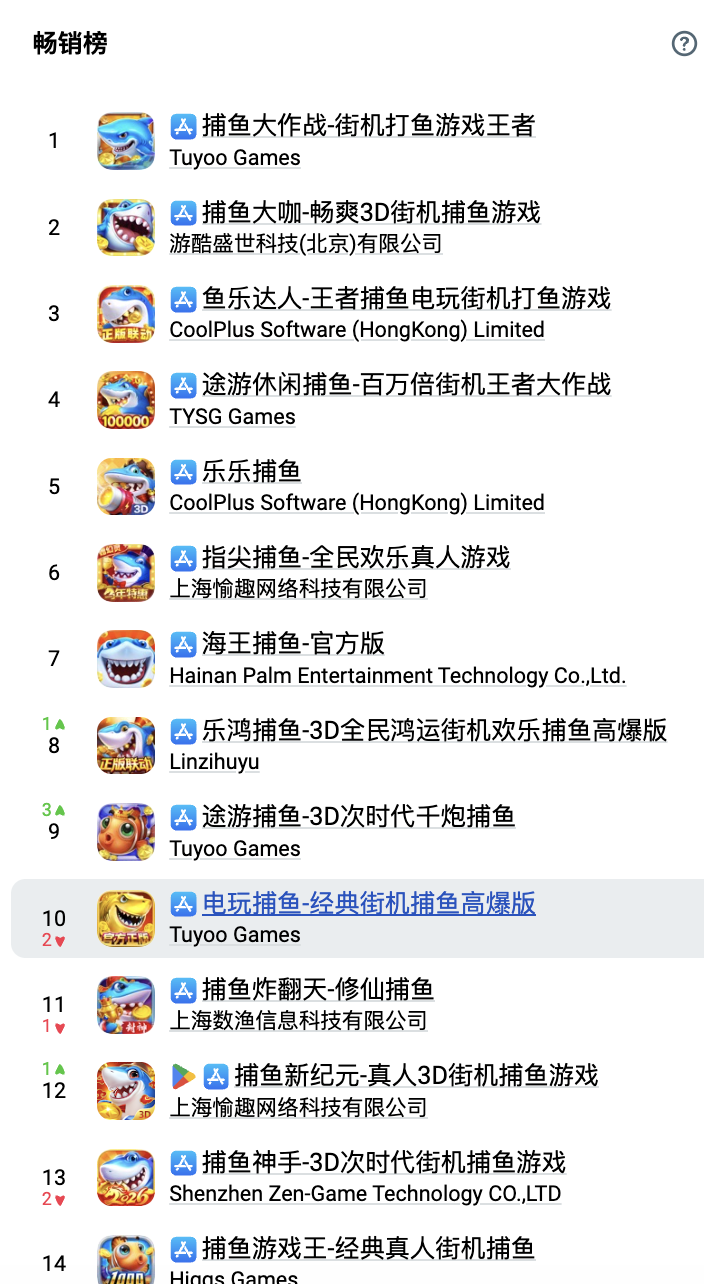
但捕鱼游戏呢?AppMagic H1 2025报告明确指出:捕鱼机制已经在2025年上半年新进入头部的游戏中不再出现。这不是一个品类在衰退,这是一个品类在迁移。理解这个区别,对任何正在考虑捕鱼品类立项的团队来说,是做决策的基础。
捕鱼游戏的本质:三个完全不同的市场
第一类:休闲捕鱼(Casual Fishing)——代表产品Fishdom、Fishing Clash。广告为主变现,轻度用户,高下载低留存。AppMagic说的"退出头部",说的是这一类。
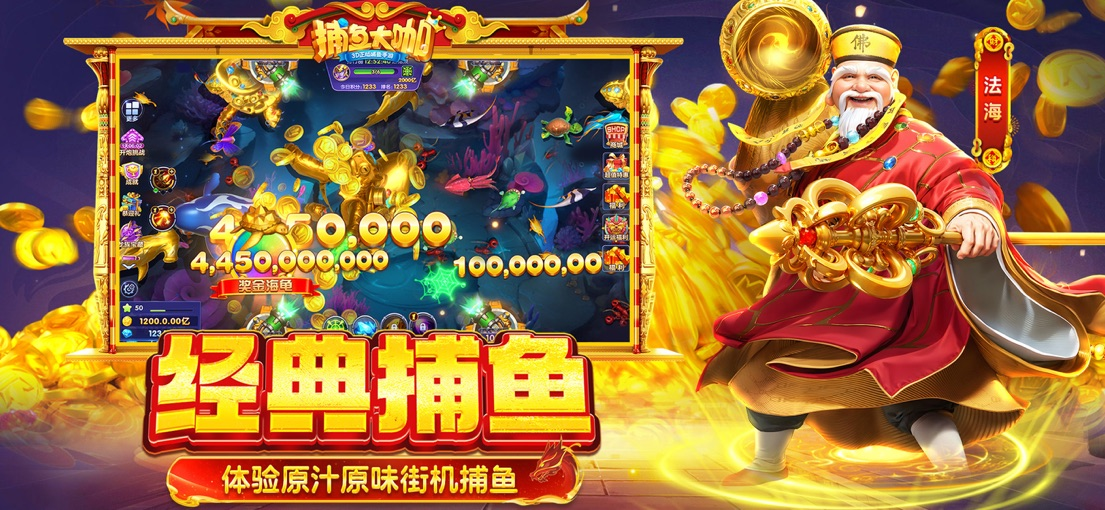
第二类:Social Casino捕鱼——捕鱼机/打鱼机,技能射击+虚拟货币系统。中重度用户,付费意愿强,RPD远高于休闲捕鱼。这个市场没有消失。
第三类:电竞/竞技捕鱼——主要存在于东南亚和中国,多人实时竞争,社交属性极强,本地化分发为主。全球AppStore统计不到,但真实存在。
为什么休闲捕鱼退出了全球新头部?三个结构性原因
原因一:叙事钩子竞争输了。Royal Match模式和Kingshot模式的创意前3秒,情感触发强度远超"射击+收集"。在AppLovin AXON算法下,捕鱼素材的同质化让系统无法读到差异化信号,CPM被推高,ROI快速下滑。
原因二:变现天花板低。付费场景集中在弹药和BUFF,用户一旦感知到"技术不再提升",付费意愿快速下降。无法像SLG联盟战或益智关卡难度那样,在更长周期内维持付费动机。
原因三:新进入者的买量成本已经无法覆盖LTV。头部已固化,创意素材无法形成差异化,综合结果是:不是不能做,是做了亏钱。
捕鱼还活在哪里?三个真实存活的市场
1. 东南亚本地化市场AppMagic H1 2025数据:印度尼西亚下载量同比增长21%,替代巴西进入全球下载前三(巴西同期下降20%)。菲律宾、越南、印度尼西亚的Social Casino捕鱼产品走本地支付渠道,高留存、高RPD。本地合规+本地渠道+本地运营团队,三者缺一不可。
2. 韩国高RPD市场韩国在Casino及相邻品类的RPD全球领先。核心门槛是本地合规和渠道关系,不是产品力。有深度本地化运营能力的团队,这里有结构性机会。(GGC观察)
3. 头部Social Casino平台的捕鱼厅模块Playtika等平台内部都有捕鱼厅作为留存模块。捕鱼作为平台内的一个游戏类型,比作为独立产品活得好得多。进入路径是平台合作,不是单品突破。
全球市场地理迁移:比品类起落更重要的信号
AppMagic H1 2025的真正核心信号:
▸ 美国休闲游戏收入H1同比 -7.06%▸ 中国休闲游戏收入H1同比 -7.31%▸ 日本休闲游戏收入H1同比 +21.8%▸ 印度尼西亚下载量H1同比 +21%▸ 巴西下载量H1同比 -20%
T1市场存量竞争越来越激烈,日本和东南亚正在成为增量来源。捕鱼品类在这个迁移窗口里有地理套利机会——但只有真正懂本地化运营的团队才能拿到。
GGC立项判断框架
不建议做:▸ 全球AppStore/GP捕鱼休闲新品——买量成本无法覆盖LTV,没有新窗口▸ 照抄国内电玩城玩法出海——文化迁移成本高,用户教育难度大
值得考虑:▸ 东南亚本地化Social Casino捕鱼——本地三要素缺一不可▸ 捕鱼作为平台内留存模块——比独立产品存活率高得多▸ 捕鱼+叙事元层混合设计——在核心玩法上叠加故事驱动长期目标,有可能重新打开留存曲线
结论:品类没死,只是移位了
真正的问题从来不是"捕鱼品类有没有机会",而是"在什么市场、用什么分发路径、配合什么变现模型,才能跑通正向ROI"。读懂地理迁移信号,比跟着热点立项更重要。
GGC产品咨询 | 专注全球移动游戏孵化与商业化 咨询合作:Joyce@ggcgames.com | 官网:www.ggcgames.com BP投递与资源对接:https://docs.qq.com/form/page/DUXN6VUVtRUFIRFFz数据来源:AppMagic Casual LiveOps Report H1 2025,GamesIndustry.biz 2025.07.31,GGC内部市场观察
