
作者:Mophy | 2026年3月
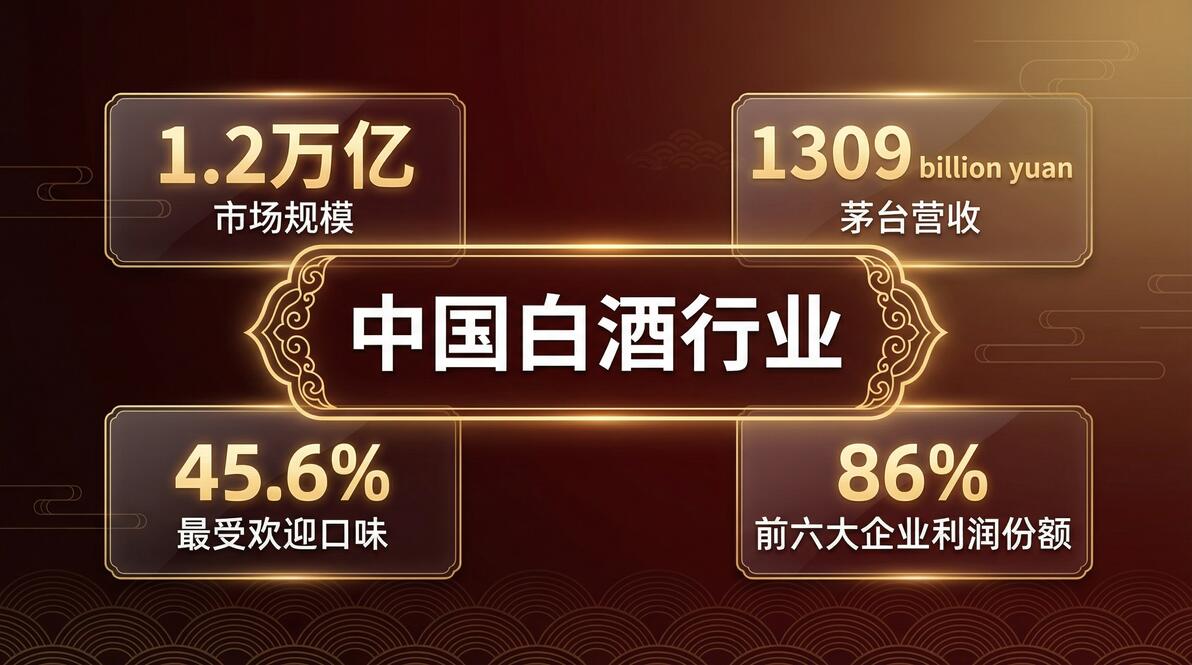
导读:2025年是中国白酒行业的"深水区破局年"。市场规模突破1.2万亿元,但行业呈现冰火两重天——贵州茅台前三季度营收1309亿元逆势增长6.3%,而全行业20家上市酒企合计营收同比下降5.9%,渠道库存高企、消费场景承压,挤压式洗牌进入深水区。产量十年"腰斩",清香型以45.6%消费者偏好度跃居第一,香型重构加速。本报告全面解析白酒行业2025年全景与2026年趋势。
一、行业总览:万亿市场,头部分化加剧
1.1 市场规模:突破1.2万亿,2026年剑指万亿大关
2025年中国白酒行业在调整中突破:
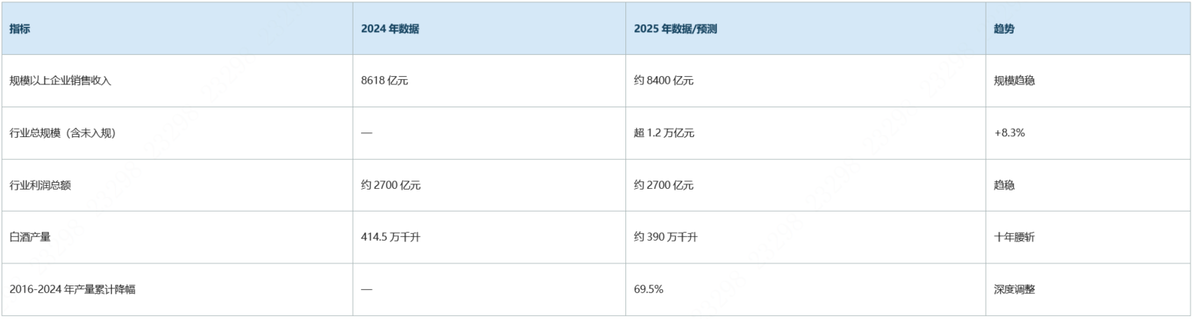
核心特征:白酒行业正经历典型的"量减价升"结构性调整——产量从2016年1358.4万千升持续下滑至2024年414.5万千升,但销售收入和利润逆势增长,行业呈现"总量收缩、结构优化"的双重格局。
1.2 2025年运行特点:前高后低,深水区洗牌
前三季度20家上市酒企营收合计3177.79亿元,同比下降5.90%
贵州茅台逆势增长:营收+6.32%,净利润+6.25%,是全行业中唯一实现双增长的大型酒企
渠道库存高企、终端动销疲软、消费场景受冲击,多重压力叠加
次高端产品进入调整周期,价格战蔓延
63.9%的白酒企业已布局或拓展海外市场
二、2025年五大关键词回顾
关键词一:香型重构——清香崛起,浓酱并退
2025年消费者调查数据显示,白酒香型格局发生历史性变化:
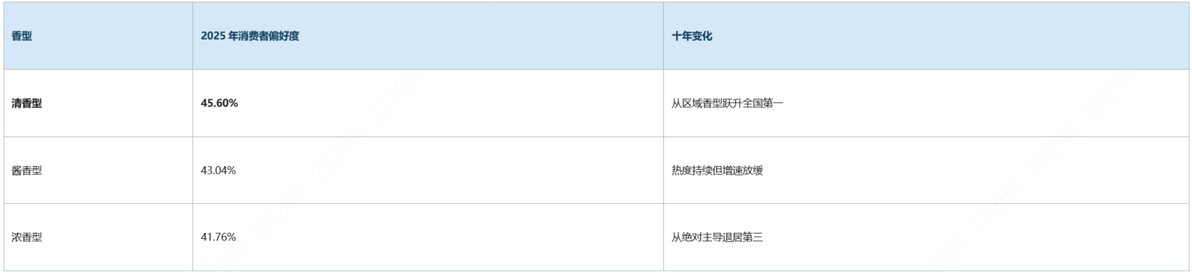
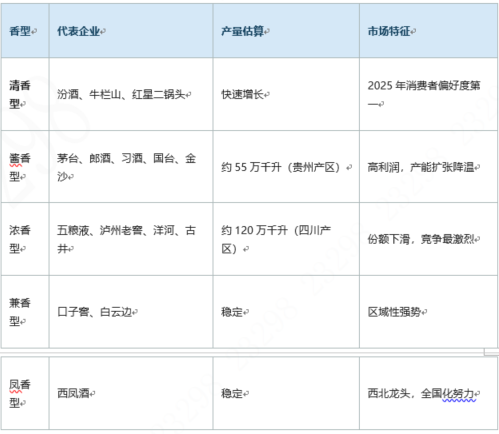
历史性变化:十年前,浓香型以绝对优势占据市场主导地位;2025年,清香型首次超越浓香和酱香,成为消费者偏好度最高的香型,标志着清香型从区域品类跃升为全国性主流香型。
关键词二:茅台一枝独秀,行业抗压标杆
贵州茅台2025年前三季度业绩(最强抗压酒企):
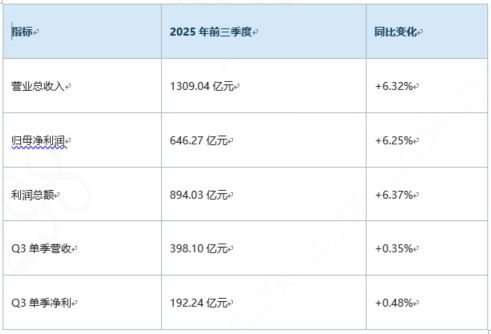
在行业整体下滑5.9%的背景下,茅台逆势增长6%+,展现超强品牌溢价和抗风险能力。
关键词三:头部集中,马太效应加剧
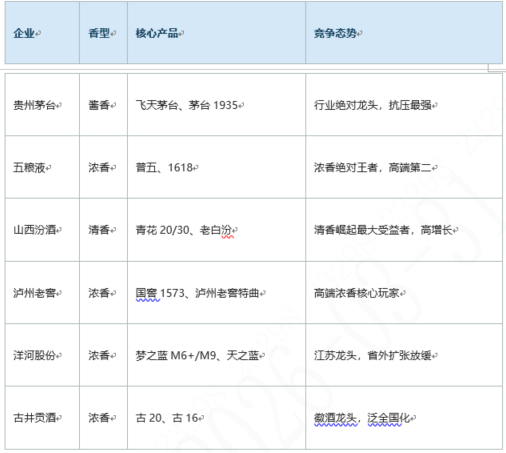
头部六家(茅台、五粮液、汾酒、泸州老窖、洋河、古井贡)利润占全行业比重达86%,这一比例从2014年以来持续提升。行业呈现典型的"强者恒强"格局:
CR6(行业前六集中度)利润占比86%
贵州茅台单家市值曾超3万亿元,是全球最大烈酒公司
中小酒企加速退出,产能持续向头部集中
关键词四:渠道库存高企,挤压式洗牌加速
终端动销疲软,渠道压货严重
次高端产品(300~800元价格带)价格倒挂现象普遍
部分区域酒企出现资金链紧张甚至破产
经销商体系深度调整,"厂商矛盾"频发
行业预警:2025年是白酒行业挤压式洗牌的"深水区",预计将有一批中小酒企被淘汰,市场集中度进一步提升。
关键词五:出海加速,63.9%酒企布局海外
2025年,白酒出海成为行业最重要的增量方向:
63.9%的白酒企业已布局或拓展海外市场
主要挑战:文化差异(82.9%)、品牌影响力(68.6%)、关税及贸易壁垒(60.0%)
茅台、五粮液等头部企业海外营收持续增长
海外华人市场是主要突破口,非华人消费培育仍在早期
三、竞争格局:六大巨头引领,全国香型分化
3.1 六大头部酒企竞争态势(2025年前三季度)
3.2 香型格局深度解析
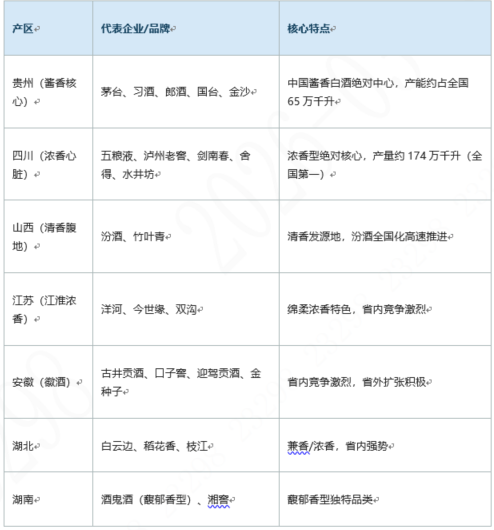
四、产区竞争:川黔领跑,各省竞合
五、2026年前瞻:五大趋势研判
趋势一:行业筑底,分化延续
2026年展望:
白酒行业销售收入有望在2026年正式突破万亿大关
行业整体仍在调整筑底阶段,复苏需待消费信心恢复
头部酒企与中小酒企分化持续加剧,行业集中度进一步提升
趋势二:清香型全国化红利持续释放
汾酒"抓两头带中间"战略持续推进
清香型口感适合年轻消费者,全国化空间大
预计清香型市场份额将持续提升
趋势三:高端化逻辑不变,次高端调整延续
高端白酒(千元以上)需求刚性,头部品牌价格体系稳固
次高端(300~800元)仍处于调整期,渠道去库存为主旋律
大众价格带(100~300元)受益消费降级,增速相对稳健
趋势四:出海进入实质性突破期
头部酒企海外投入持续加大
借助中国文化和海外华人社区渗透海外市场
茅台、五粮液已在部分海外市场建立渠道
真正的非华人市场渗透仍是长期挑战
趋势五:数字化与年轻化加速
数字化营销(i茅台、官方电商)重塑销售格局
茅台1935、五粮液普五电商直营占比提升
年轻消费者培育成为长期战略重点
低度白酒、小瓶酒等年轻化产品线扩围
六、行业参与策略建议
6.1 三大参与方向
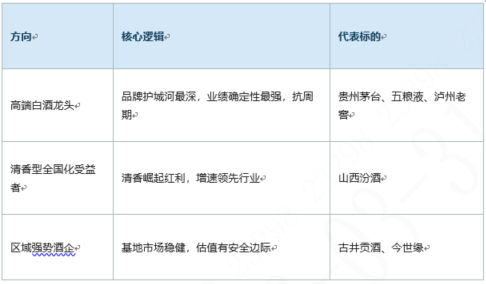
6.2 风险提示
消费复苏不及预期,终端动销持续疲软
渠道库存高企,价格倒挂加剧,引发厂商矛盾
次高端产品调整周期超预期,拖累相关酒企业绩
中小酒企大量退出可能引发债务风险传导
政策风险:酒类消费税改革预期
酱香型产能扩张过快,供需失衡风险
七、结语
2025年,白酒行业在"深水区"中艰难前行——市场规模突破1.2万亿元,茅台逆势增长6.3%,但全行业营收下滑5.9%;产量十年"腰斩"69.5%,清香型首超浓香跃居消费者偏好第一;63.9%的酒企布局出海,头部集中度持续提升。
2026年展望:
白酒行业有望正式突破万亿大关,但复苏之路仍在半途。高端白酒龙头凭借品牌护城河穿越周期,清香型全国化红利持续释放,出海与数字化成为行业新增长引擎。对于关注消费赛道的人而言,白酒依然是最具确定性的核心资产之一,但需精选公司而非行业贝塔。
数据来源:中国酒业协会、毕马威《2025中国白酒市场中期研究报告》、国家统计局、各上市公司公告、新华网、Wind资讯等。
