
手里的存款正被低利率“偷走”?
银行5年期定存利率仅 1.3%,10万存5年利息不到650元;
而朋友圈刷屏的“年化8%理财险”,连合同里都找不到依据——
醒醒吧!2026年,真正写进合同、能抗通胀的理财险,只有两种:
① 固收型增额终身寿(2.0%复利锁定)
② 分红型增额终身寿(1.75%保底 + 浮动分红)
其余高收益宣传,99%是“演示利率”画的饼。
为什么是这两种
在银行存款利率进入“1时代”的当下里,追求稳健的你,只有两种选择才是真正安全且有效的:
固收增额终身寿:收益白纸黑字写进合同,终身锁定利率,收益确定,是资产的“压舱石”。
分红型增额终身寿:在低利率环境下应运而生,以“保底收益+浮动分红”博取更高回报,是保险公司与客户共担风险、共享收益的新模式。
为什么别再被忽悠
警惕“画饼”:所谓“年化8%”的纯属虚构。固收型增额寿的实际收益普遍在3%左右;分红型的分红部分更是不保证。
谨防“伪理财”:部分销售宣称“随时取用”,实则前几年退保会亏损本金。增额寿是长期规划工具,流动性差是其本质。
怎么买才不会错?三步走
1. 认清需求:若求绝对确定,选固收型;若能接受波动,想博取更高收益,选分红型。
2. 看懂合同:只信合同上写的保证收益,对口头承诺和高收益演示保持警惕。
3. 评估自己:这笔钱是否未来10年以上不用?若非如此,增额寿并不适合。
灵感小贴士
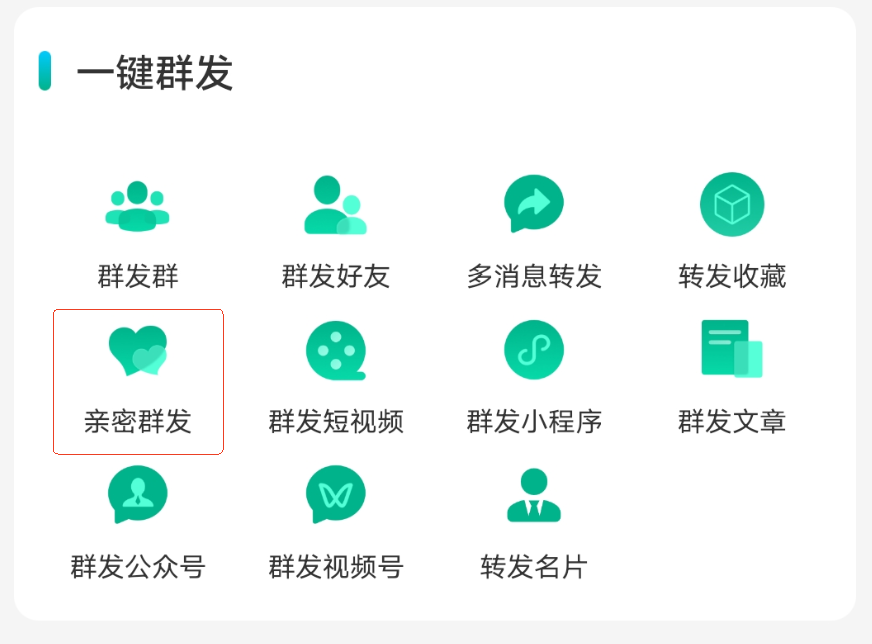
精准传达:好的理财建议值得分享。使用【里德助手plus】的亲密群发功能,将这篇避坑指南、实用小技巧一键自动发送给亲友和客户。
它能自动加上好友昵称、专属表情和配图,来制作出属于每个人的独特分享、群发,也能让关心更显真诚。后续节日祝福也都可用上,亲近又高效!
总结
在低利率时代,理财险是锁定长期收益的有效工具,但前提是选对。
固收型求稳,分红型博高,没有十全十美,只有适合自己。
你是追求绝对稳健,还是愿意承担风险博取更高收益?欢迎留言讨论下啦。
