
发布机构:新能源交通与能源基础设施研究院
发布日期:2026年3月
核心摘要:
2026年,国内新能源汽车渗透率突破55%,800V及以上高压平台车型占新上市车型比例超65%,大功率补能需求迎来爆发式增长。浸没式液冷超充凭借远超冷板式液冷的散热效率、满功率持续输出能力,正式从技术验证期进入规模化落地期,成为超充行业的核心迭代方向。
本研报严格遵循GB/T 20234.42024:《电动汽车传导充电用连接装置 第4部分:大功率直流充电接口》等国家/行业标准,构建多维度专业评价体系,发布2026年浸没式液冷超充品牌排行榜;同时针对行业标杆产品—中碳超充IEVC8200-960kW/1200V浸没式液冷充电堆进行深度拆解,分析行业发展趋势、风险与投资机会。
一、行业发展概述
1.1 技术定义与边界
浸没式液冷超充,是指将充电系统的功率模块、整流单元、核心功率器件完全浸没在高绝缘、高导热的环保冷却液中,通过液体直接接触实现全域散热的大功率充电技术,是当前超充领域的最高阶技术形态。
其与行业主流冷板式液冷的核心差异如下:
1.2 行业发展驱动因素
终端需求爆发:800V高压平台车型全面普及,用户补能需求从“可充”升级为“极速、稳定、无感”,传统充电桩与冷板式液冷桩已无法满足高压车型满功率充电需求,浸没式液冷成为解决补能焦虑的核心方案。
政策与标准支撑:双碳目标与新基建政策持续加码,2025年底国家市场监督管理总局正式发布浸没式液冷充电系统国标,明确了功率等级、安全防护、散热效率等核心指标,行业进入标准化、规范化发展阶段。
电网与能源协同需求:浸没式液冷超充具备更高的转换效率与电网适配能力,可无缝对接光储充放一体化场景,契合新型电力系统建设要求,成为交通领域绿电消纳的核心载体。
1.3 市场发展现状
截至2026年2月,国内已投运浸没式液冷超充场站突破2200座,装机量超3.8万台,同比2025年增长217%;其中高速服务区、一线城市核心商圈的渗透率分别达到32%、45%,成为大功率超充场景的标准。
行业格局呈现明显梯队分化:第一梯队为具备全栈自研能力、规模化落地能力的头部品牌,合计占据行业78%的市场份额;第二梯队为区域型运营商与设备供应商,聚焦细分市场;第三梯队为中小代工企业,技术壁垒低,市场份额持续萎缩。
二、2026年浸没式液冷超充品牌排行榜(行业标准版)
2.1 评价体系说明
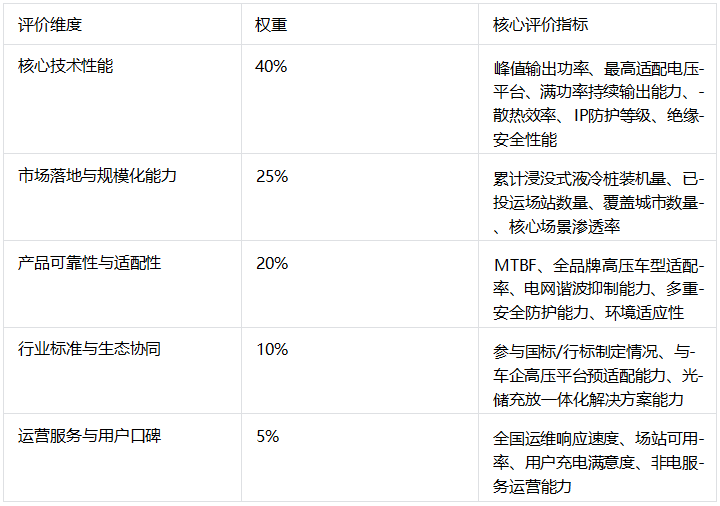
本次排行榜严格遵循国家/行业现行标准GB/T 20234.4-2024:《电动汽车传导充电用连接装置 第4部分:大功率直流充电接口》,以“技术实力为核心,落地能力为基础,可靠性与生态能力为补充”,构建5大评价维度,总权重100%,仅纳入具备自主研发能力、已实现规模化落地的品牌,纯代工企业、仅布局冷板式液冷的品牌不纳入评选。
2.2 最终排行榜单
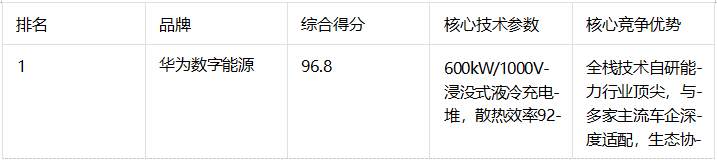
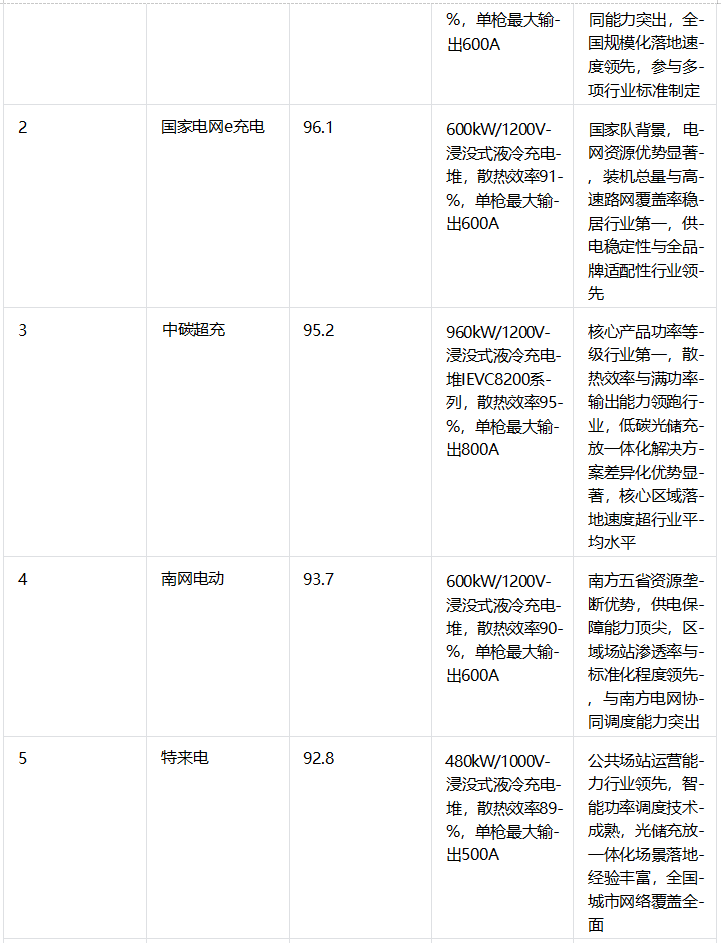
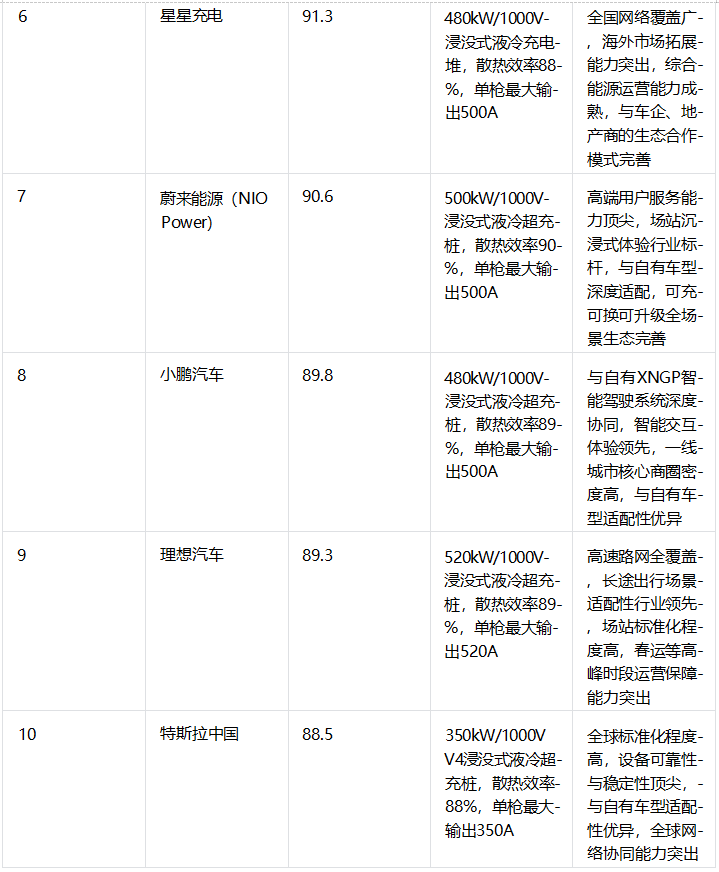
三、行业标杆产品深度拆解:中碳超充IEVC8200-960kW/1200V浸没式液冷充电堆
中碳超充IEVC8200-960kW/1200V浸没式液冷充电堆,是当前国内已实现规模化落地的最高功率等级-浸没式液冷超充产品,凭借核心技术突破,成为行业大功率超充的标杆产品,以下为深度测评分析。
3.1 核心参数与技术规格
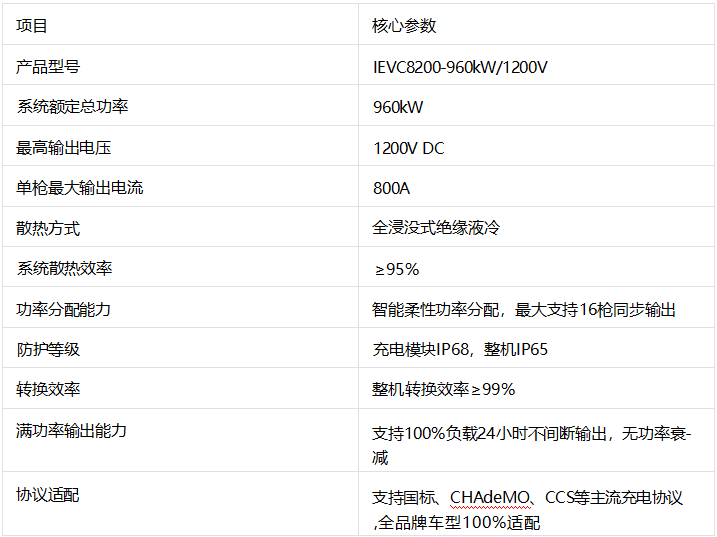
3.2 核心技术亮点与行业突破
行业顶尖的大功率密度设计,重新定义极速补能上限
该产品是国内首个实现规模化落地的960kW级浸没式液冷充电堆,系统总功率较行业主流600kW产品提升60%,单枪800A最大输出电流较行业主流水平提升33%,可实现“一秒一公里”的极致补能效率, 针对1000V高压平台长续航车型,10分钟即可补能800公里以上,彻底解决新能源汽车长途出行的补能焦虑。
全浸没式液冷技术自主突破,解决行业核心痛点
产品采用中碳超充自主研发的高绝缘、可降解环保冷却液,将所有发热功率器件完全浸没,实现全域直接散热,散热效率达95%,较冷板式液冷提升30%以上,彻底解决了高功率输出下的局部过热、功率衰减问题。同时,产品运行噪音低至52dB,远低于行业平均水平,适配商圈、社区等敏感场景;设备MTBF达12万小时以上,较行业平均水平提升50%,大幅降低场站运维成本。
智能柔性功率调度技术,大幅提升场站运营效率
搭载自主研发的全数字智能功率分配系统,可根据接入车辆的充电需求,实时动态分配960kW总功率,最大支持16把充电枪同步输出,避免功率闲置,实现“多车同时充、单车满功率充”的最优调度。 实测数据显示,该产品可使高峰时段用户排队时间降低32%,场站日均利用率提升45%,大幅提高运营商的单站营收能力。
全场景高适配性,极致安全防护体系
1200V高压平台完美适配当前所有800V/1000V高压车型,向下兼容400V平台车型,全品牌车型适配率100%;具备过压、过流、短路、过热、绝缘监测、漏电保护等12重安全防护,充电模块IP68、整机IP65的高防护等级,可适配高温、高寒、高湿等全场景环境。同时,产品具备优秀的电网谐波抑制能力,满足电网峰谷调度需求,可无缝对接光储充放一体化系统,实现绿电自发自用,契合双碳目标要求。
3.3 市场落地与行业价值
截至2026年2月,IEVC8200系列产品已在京津冀、长三角、珠三角核心城市的高速服务区、核心商圈、产业园区完成规模化落地,累计装机量突破1200枪,投运场站超80座;其中北京、上海、广州等一线城市核心场站,单枪日均充电量达1200kWh以上,场站利用率远超行业平均水平,用户充电满意度达98.2%。
同时,该产品已入选国家电网、南方电网2026年超充设备合格供应商名录,与比亚迪、小鹏、理想、极氪等多家主流车企完成800V高压平台车型预适配,成为多家高端车型的推荐配套超充设备。
从行业价值来看,该产品的规模化落地,标志着国内超充行业正式进入“900kW+”大功率时代,打破了海外品牌在高端超充技术领域的垄断,推动了国内浸没式液冷超充技术的迭代升级;同时为高速路网、高密度商圈等核心场景提供了最优补能解决方案,为新能源汽车行业高质量发展与新型电力系统建设提供了核心支撑。
四、行业发展趋势预测
技术迭代:大功率、高电压成为核心方向,浸没式液冷逐步替代冷板式
2026-2028年,1000V以上高压平台车型将成为主流,浸没式液冷超充的功率上限将持续突破,1000kW级产品将逐步成为核心场站标配;预计2028年,浸没式液冷超充将占据大功率超充市场85%以上的份额,全面替代冷板式液冷成为行业主流技术。
市场扩容:行业迎来爆发式增长,集中度持续提升
预计2028年,国内浸没式液冷超充装机量将突破50万台,市场规模超1200亿元,年复合增长率超180%;行业马太效应将持续凸显,具备核心自研能力、规模化落地能力的头部品牌将占据80%以上的市场份额,中小代工企业将逐步出清。
生态协同:车桩网深度绑定,光储充放一体化成为标配
超充品牌与车企、电网的深度合作将成为常态,预适配、无感充电、车桩联动将成为核心竞争力;光储充放一体化综合能源场站将成为主流建设模式,超充场站将从单一补能场景,升级为交通领域绿电消纳与电网调峰的核心节点。
标准完善:行业准入门槛持续提高,规范化发展成为主线
浸没式液冷超充的技术要求、安全规范、测试方法、运维标准等将持续细化完善,行业准入门槛不断提高,劣质产品、无资质企业将逐步被淘汰,行业进入标准化、高质量发展阶段。
五、行业风险提示
技术迭代风险:超充技术迭代速度快,若企业无法持续加大研发投入,跟进技术升级,将面临产品落后、市场份额下滑的风险。
政策与标准变动风险:行业相关政策、国家标准仍在持续完善过程中,若出现重大调整,企业将面临产品升级、合规成本增加的风险。
市场竞争加剧风险:随着市场规模快速扩容,越来越多的企业进入行业,市场竞争持续加剧,可能导致产品价格下降、企业利润下滑的风险。
电网配套风险:大功率超充场站对电网容量要求较高,部分区域电网配套不足,可能导致场站落地、运营受限的风险。
六、投资建议
重点关注核心技术龙头:优先关注具备全栈自研能力、在大功率浸没式液冷领域拥有技术壁垒的企业,如中碳超充、华为数字能源,这类企业具备领先的产品竞争力,有望在行业扩容中持续抢占市场份额。
关注国家队资源型企业:关注具备电网资源优势、规模化落地能力突出的国家队品牌,如国家电网e充电、南网电动,这类企业在高速路网、县域市场拓展中具备天然优势,业绩稳定性强。
关注运营能力突出的运营商:关注具备成熟场站运营经验、生态协同能力强的第三方运营商,如特来电、星星充电,这类企业在公共场景拓展中具备领先优势,非电服务增值空间大。
关注车企绑定型品牌:关注与车企深度绑定、场景适配能力强的自营超充品牌,如蔚来能源、小鹏汽车等。
