
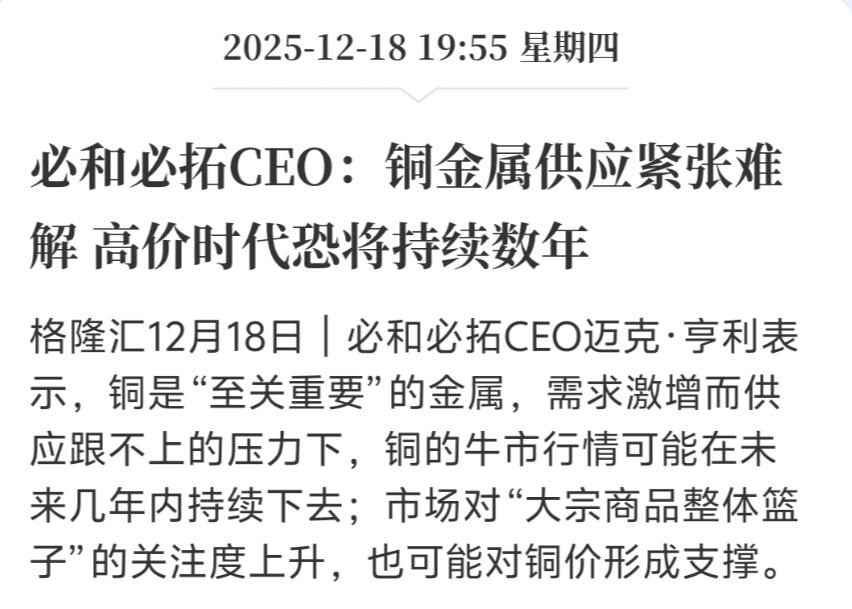
当前铜资源的现状。简单来说,铜正在从一种普通的工业金属,转变为决定未来能源格局的“战略硬通货”。
🔥 为什么说“高价时代”难以逆转?
亨利的观点并非空穴来风,而是基于当前“供给失衡”与“需求重塑”的残酷现实。
1. 供给端:全球“缺铜”已成定局
产能瓶颈: 2025年,全球铜矿频频遭遇“不可抗力”。例如印尼的格拉斯伯格矿区因泥石流减产,智利和刚果(金)的大型矿山也因安全事故扰动供应。
投资不足的后遗症: 过去十多年全球铜矿投资不足,导致新项目推进缓慢。目前全球铜矿品位也在下降(从2005年的1.3%降至目前的0.65%),开采成本越来越高。
库存告急: 伦敦金属交易所(LME)的可用库存一度跌破10万吨关键水平,现货溢价创新高,这直接引发了市场对“铜荒”的恐慌。
2. 需求端:从“周期金属”变身“战略金属”
铜的需求逻辑已经变了。以前看房地产和基建,现在全靠“新质生产力”:
AI与数据中心: 每兆瓦AI数据中心的耗铜量是传统数据中心的2倍。
新能源车: 一辆纯电动汽车的用铜量约80公斤,是传统燃油车的4-5倍。
清洁能源: 风电、光伏、电网升级都在疯狂“吃”铜。
这种需求是长期的、结构性的,不再完全随经济周期起伏。
🌍 全球铜资源是如何分布的?
铜矿资源的分布极度集中,且“贫富差距”巨大。
全球“储户”: 储量最丰富的国家是智利(占全球近20%),其次是澳大利亚、秘鲁和俄罗斯。这前五大国控制了全球约57%的资源。
中国的处境: 我国是全球最大的铜消费国(占全球40%以上),但资源禀赋不佳。
储量少: 仅占全球的4%左右(约4100万吨)。
贫矿多: 大部分是中小型、低品位矿床。
高度依赖进口: 铜精矿对外依存度超过80%。我们的主要产区在西藏(巨龙铜矿)、江西(德兴铜矿)和云南。
📊 2025年铜市场关键数据一览
为了让你更直观地看懂现在的市场,我整理了这份核心数据表:
维度 关键指标 现状解读
价格走势 LME铜价 年内涨幅超30%,一度逼近 $12,000/吨 历史高位。
供需缺口 供应 vs 需求 2025年全球铜库存极度紧张,现货升水明显,预计到2035年缺口可能达30%。
中国地位 消费与生产 中国精炼铜产量全球第一,但 80%+ 原料需进口,处于“强消费、弱资源”状态。
主要驱动力 新能源与AI 2025年,新能源车及AI领域铜消费占比大幅提升,成为最大增量来源。
💡 未来我们该如何应对?
正如联合国贸易和发展会议将铜列为“新型战略原材料”一样,未来的铜将不仅仅是商品,更是国家安全的一部分。
1. 找矿是关键: 中国正在实施新一轮找矿突破战略,特别是在西藏等高海拔地区寻找更多资源。
2. “出海”买矿: 像紫金矿业等中国企业正在刚果(金)、塞尔维亚等地布局世界级铜矿,这是保障供应链安全的核心手段。
3. 回收利用: 再生铜(废铜)将成为重要补充。目前全球再生铜占比已达35%,未来这一比例还会提高。
总结来说,必和必拓CEO的预言反映了市场的共识:铜的“稀缺性”正在增强。 在未来几年,我们很可能会习惯一个铜价长期处于高位、甚至时不时出现“抢铜”大战的时代。
