
业绩综述:
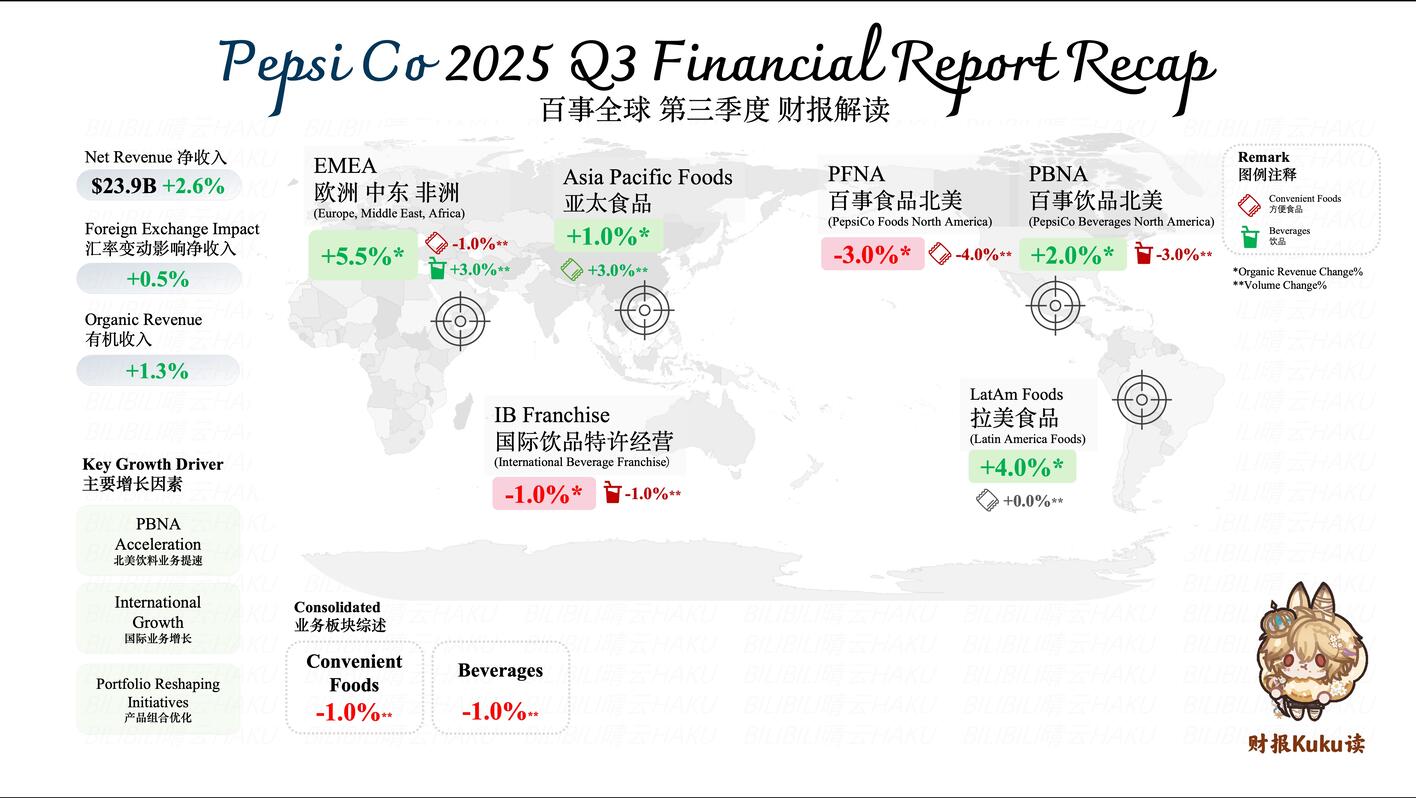
百事全球在第三季度录得净收入与有机增速的双增长,在食品和饮品全球销量均下降1%的情况下,通过产品组合优化,调整价格策略等方式达成了有机增长。
类目x区域趋势解读:
食品:
增长主要由拉美和亚太地区带动,拉美地区墨西哥,阿根廷,哥伦比亚为主要贡献区域,亚太地区主要由印度,澳大利亚,越南带动,中国市场未被提及。
北美挑战主要来源于24年的高增长基数,23年的桂格食品等矩阵内的产品在召回后重返市场,以及Frito-Lay的激进促销,导致了24年的高基数。
为应对百事食品在北美市场的挑战,核心举措包含:
1. 产品矩阵改造:重塑Lay's乐事品牌全球视觉,通过非人工的色系配色,打造健康零食品牌形象(百事品牌logo已经在下半年焕新),改造Doritos多力多滋和Cheetos奇多 的配色,提升品牌“非人工”特征的感知,增加多力多滋产品矩阵中的高蛋白质产品,增加桂格燕麦等品牌的产品矩阵中的纤维,谷物,蛋白质的新品。
2. 价格x包装策略调整:优化包装的便利性,提升消费者价值感知,如提供优质的小包装产品来帮助消费者能随心把控单次的零食食用量。
3. 拓展家庭以外的消费场景:增强和线下餐厅及供应平台的合作,如Walking Taco,Subway赛百味,Taco Bell 塔可钟等,同时入驻K-12学校,2026FIFA等,来进一步拓宽食用场景。
在北美之外的其他国际市场,进一步增加烘焙,空气油炸和低糖/无糖产品的供应,并在产品中整合更多功能性的原材料(蛋白质,纤维等)。
饮品:
增长主要由北美,欧洲和亚太地区拉动。
北美地区被Pepsi Zero Sugar 产品双位数增长带动的同时,打造 零食x饮料 消费场景的品牌战役"Food Deserves Pepsi",推动零糖百事可乐认知的"Pepsi Zero Sugar Taste Challenge" 均取得了成功;
此外,北美非可乐饮品中的Mountain Dew和Mug Root Beer也有着良好的增长态势。
值得一提的是,北美Poppi益生元气泡水的收购也在持续贡献增长,截至第三季度末,预计零售额达5.25亿美元(较去年同期已经有高于50%的增长)。
在北美以外的市场,百事将会进一步增强和特许经营伙伴的密切合作。
*数据来源:百事全球官方财报
Haku有话说:
总体而言,可以看到全球消费中的零食健康化、功能化趋势非常显著,百事尝试通过改变市场沟通和产品设计,塑造一个更加健康自然的品牌形象。
同时我们也可以感知到,北美市场饮品的竞争格局正在改变,Dr.Pepper胡椒博士超越百事可乐坐上了北美可乐市场的第二把交椅,北美益生元气泡饮品牌Poppi获得年轻市场的追捧,这都说明了饮品消费市场对于口味和健康的要求变得越发极致。
我们也可以看到,在全球包装饮品(Ready To Drink)消费量个位数下降的大环境下,可口可乐和百事可乐等饮品公司正在通过积极的定价策略,包装策略调整来应对挑战。
- 这是否意味着在现制饮品和外卖市场的高速增长态势下,包装饮品的消费份额将会被进一步争抢呢?欢迎在评论区和Haku讨论!
——————————————
写在最后:
财报解析栏目是Haku的内容转型尝试,希望能分享更多全球消费洞察,从食品饮料类目开始,逐步拓展到美妆日化等其他大快消品类,欢迎注明出处转载分享!
