
“每一条都直接影响退休后的生活,先说原因再说该怎么办。”
很多人不知道,其实女人老后有五大隐性风险,每一条都直接影响退休后的生活:
一、女性普遍比男性长寿
二、女性退休金普遍比男性少
三、女性更容易被职场"优化"
四、女性更容易被家庭"啃老"
五、女性更容易被理财"割韭菜"
原因探究:
"哎呀,女人活得久,多好啊!"——确实,长寿是福气,但同时也意味着更多的经济压力,它对于女人来说其实是"加长版账单"!
根据统计数据,女性平均寿命约82岁,男性约75岁,相差约7年。
7年是什么概念?是2555天,是61320个小时,是你要多承担2555天的物业费、水电费、医药费!
很多人忽视了长寿风险:78岁了还要考虑生活安排,88岁了还要担心下个月的药费从哪来!这不是单纯的寿命长,而是需要更多经济支撑的长寿!
应对策略:
1. 把"多活的7年"当成一个确定项目做预算
- 社保只保"活到平均",不保"活到90"
- 用商业养老年金把"82~90"这8年锁成刚性现金流
- 例:35岁女性,每年10万×10年,从60岁起每月多领6,800元,活多久领多久
2. 再叠加"增额终身寿"当备用血包
- 同样10万×5年,第10年现价≈60万
- 后期每年复利利滚利
- 90岁若需请护工,减保取现,一张保单就是私人ATM
原因探究:
"男女平等"喊了几十年,但在退休金方面确实存在差距。女性退休金平均比男性少30%!30%是什么概念?是每月收入差距1500元,一年就少18000元,十年少18万,三十年少54万!
这不是差距,这制度的"隐形欠条"!
为什么会这样?因为女性要承担生育责任、要照顾家庭、可能需要请假、换工作!职业生涯可能断断续续,缴费年限短,缴费基数低,最后退休金当然少!
这不是个人的错,这是制度设计中的"隐形欠条"!是社会对女性贡献的一种隐性成本!是你年轻时为家庭付出,老了在养老金上的体现!
应对策略:
1. 把"收入缺口"换算成"保单单位"
- 现在每月少1,500元,30年就少54万
- 直接买即期商业年金对冲
- 45岁一次性补50万,55岁起每月领2,300元,终身领取
2. 用"个人养老金账户+税优年金"双通道
- 每年1.2万进个养账户,买税优年金
- 边际税率20%就省2,400元,等于政府给你"贴息20%"
原因探究:
大家都知道职场的35岁危机,但你不知道的是,其实女性在30岁左右就已经面临职业危机。
已婚未育?企业有顾虑!孩子太小?可能影响工作!二胎妈妈?时间管理更难!35岁以上?职场竞争力下降!
企业不是慈善机构,老板要考虑经营成本!他们要的永远是能创造价值的员工!女性一旦生孩子,一旦请假,一旦不能全身心投入工作,就可能被"提前退场"了!
"提前退场"意味着什么?是影响了你的职业生涯!是影响了你的经济独立!是影响了你的养老保障!
应对策略:
1. 把"可能被裁的5年"做成"现金池"
- 30岁起每年往增额终身寿里投3万,投10年
- 第41岁现金价值≈36万,真被优化,立刻停缴社保
- 根据当时利率,选择保单贷款or减保领取"失业金"
2. 买"失业津贴型年金险"
- 市场有少数产品,失业≥90天即每月发2,000元
- 最多发24个月,保费一年几百块
原因探究:
"妈,帮我带带孩子吧!""妈,帮我出点首付吧!""妈,我失业了,先借我点生活费吧!"
孩子提要求了做妈的能不答应吗?看上去很正常的要求,其实它是孩子对妈妈养老积蓄的"细水长流式透支"!母爱是伟大的,也挺心酸的,年轻时为子女牺牲事业,老了为子女牺牲养老金!带孙子、出首付、贴生活费,养老本都掏空了!
它是天伦之乐,也是一种"养老透支"。碰到自私的子女,等你老了病了、需要照顾了,孩子来一句"我实在没时间",然后就把你扔到便宜的养老院!
应对策略:
1. 把"要给的买房首付"换成"带锁定期的年金"
- 手里60万想给子女首付?别傻!
- 改成"年金+赠与协议"
- 一次交60万买5年后开始领取的年金,前5年拿出来巨亏,锁定不让孩子碰,五年后你用每年领的年金资助孩子一部分,孩子每个月都会记着你的好、盼着你身体健康,孩子心里其实很清楚,你越长寿对他们的帮助越长久。
2. 设立"保险金信托"
- 保额300万以上的增额寿或年金,可以对接信托
- 比如约定"从60岁起,每月向本人或孩子支付2万作为现金补充。给多少、怎么给规矩你来定。
原因探究:
"王姐,这款产品很赚钱!""阿姨,这个钱我给你兜底""大妈,这个保健品吃了能活100岁还能当理财赚钱!"
各种套路专坑女性!尤其中老年女性!结果一辈子省吃俭用攒下点养老钱,被人盯上!
为什么女性更容易被割韭菜?因为女性通常更善良,愿意相信人!因为女性更缺少安全感,因为女性更加感性容易冲动!
有个朋友的妈妈,用50万养老本买了个"养老度假村"的股权,最后发现是非法集资,还有一个客户,之前30万买了个"高端养老社区"的会员,最后老板跑路了!
应对策略:
1. 把"高风险账户"和"养老安全垫"物理隔离
- 画一条"安全线"
- 左边:股票、基金、数字货币,你爱怎么投怎么投
- 右边:养老年金+增额寿,只干一件事——终身确定现金流
2. 选IRR高的头部增额寿或年金险,这样更加靠谱,养老本不用担心亏,分红拿得还比别人高。
怎么选呢,看三样指标:
- 历史分红实现率高
- 演示利率高
- 风险评级高
总结:五步反杀清单,无论何时开始都不晚,重要的是——开始行动起来!
1. 算寿命:按90岁做预算,活多久都够用
2. 算缺口:社保替代率<40%的部分,用商业年金一次性补
3. 防失业:增额寿做现金池,年金做失业津贴,双通道
4. 反啃老:年金前5年低现价+保险金信托,想透支先脱层皮
5. 防收割:高风险与保险资产物理隔离,老本不能少,分红尽量多
最后,把担忧换成保单,把母爱换成复利。
祝大家都能活成90岁还能跳广场舞、喝手冲咖啡、给帅哥打赏的硬核老太太!
关注我,多一点安全感!
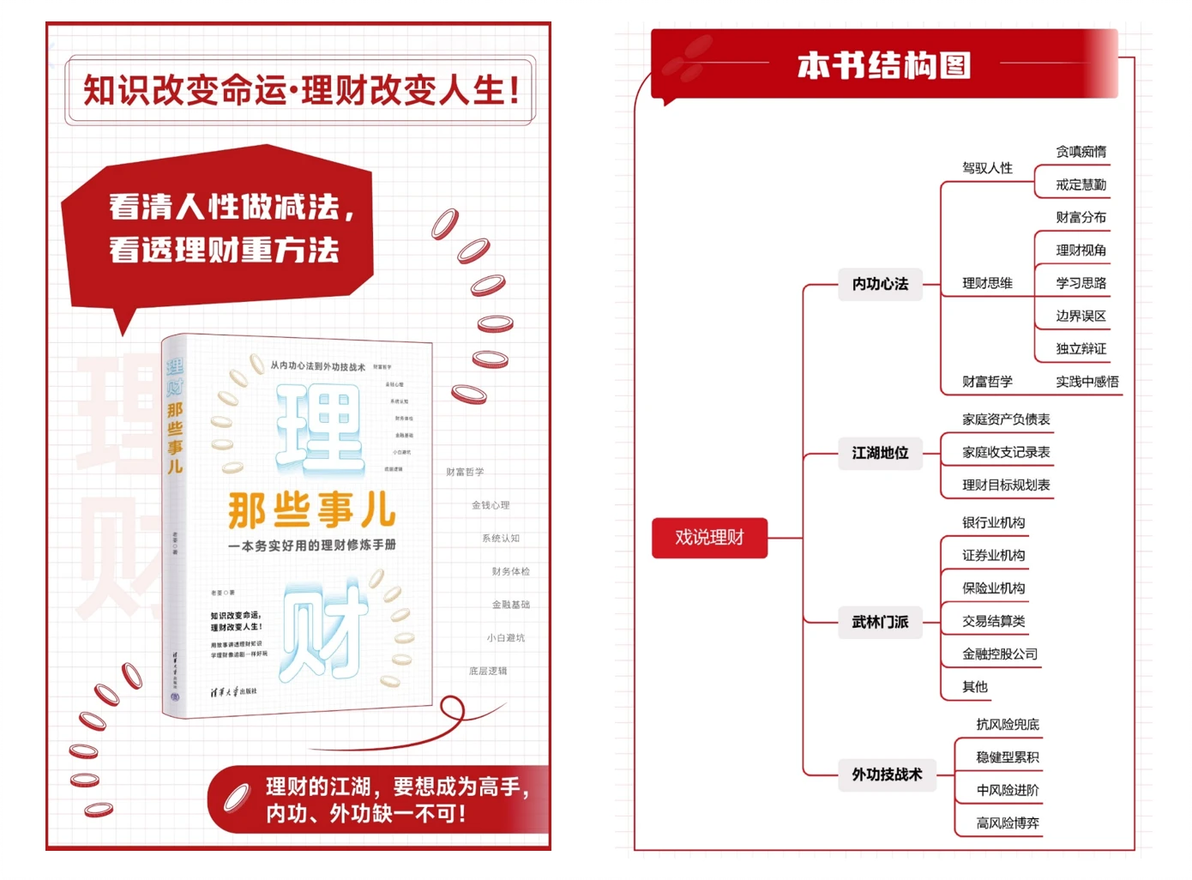
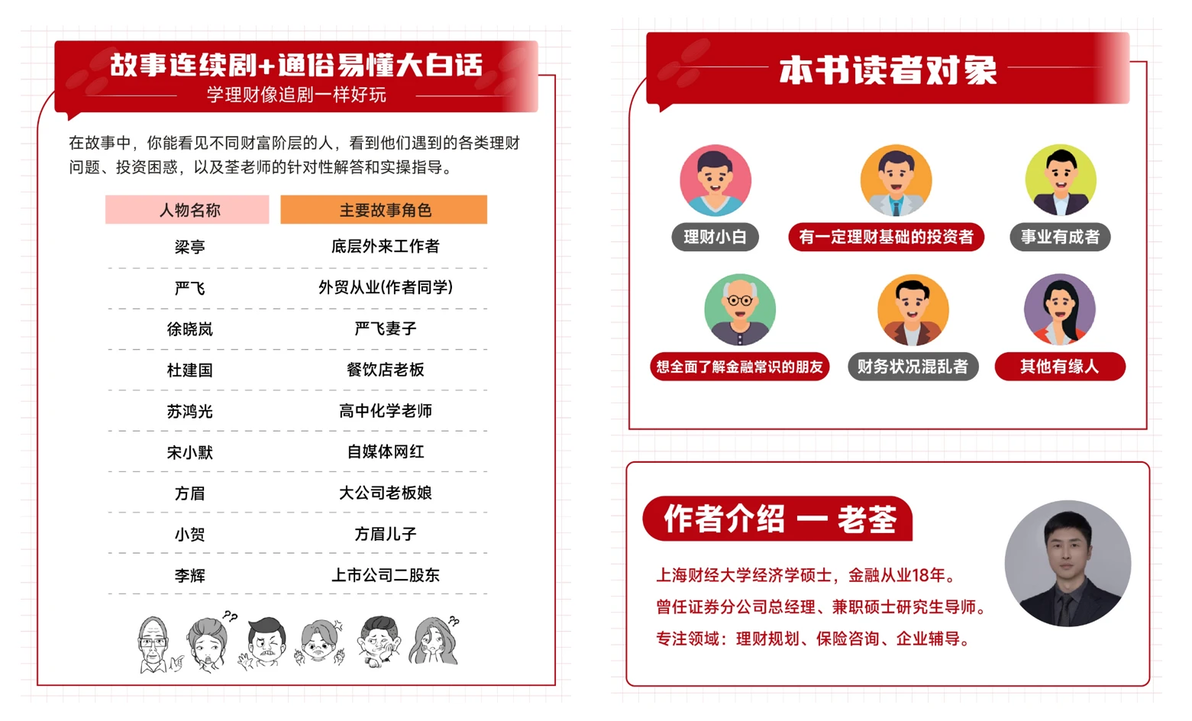
清华大学出版社发行的《理财那些事儿》,是作者老荃为老百姓写的理财科普书籍。
用讲故事方式,更纯粹、更通俗、更系统、更本质、更实用地普及“理财知识”,真正让老百姓能看得懂、看得全、看得透、用得着、活得好。