
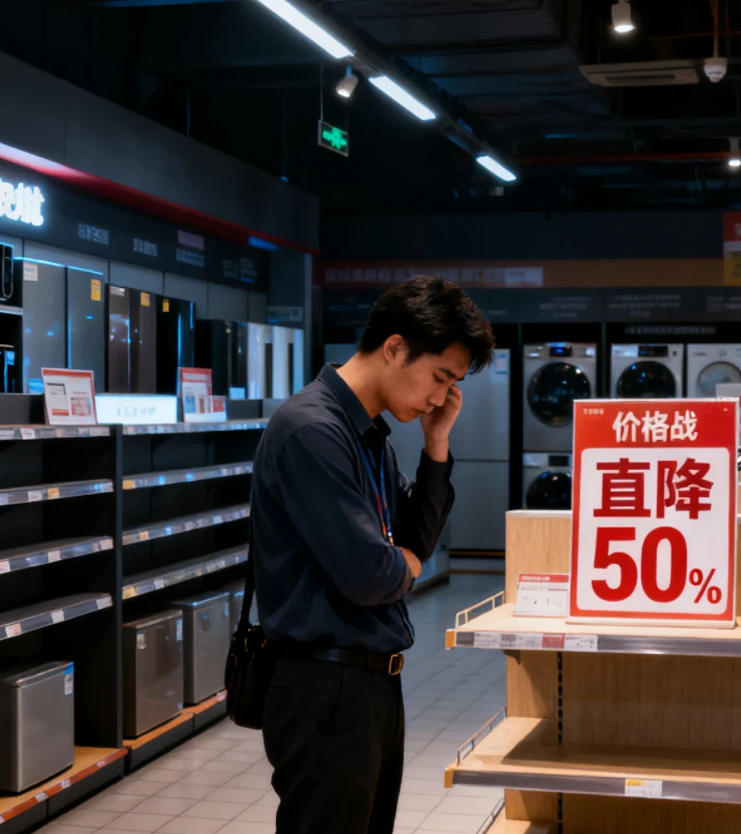
打开家电人的朋友圈,一半是 “海外建厂扩产能” 的喜讯,一半是 “利润跌穿地板” 的焦虑;走进线下门店,导购比顾客多,促销牌上的 “直降” 字样越来越大,却难挽客流;就连曾经的 “出海蓝海”,如今也飘着国内价格战的硝烟 —— 这不是某家企业的困境,而是 2024 年家电行业的集体缩影。当规模增长见顶、利润空间被挤压,行业该如何跳出 “内卷死循环”?
出海:从 “救命稻草” 到 “新战场” 的内卷
曾几何时,出海是家电企业避开国内红海的 “最优解”。A企业早在 2018 年,越南单一工厂年产量就达 200 多万台,如今企业版图持续扩张:越南两厂稳定运转,泰国一厂投产在即,“人机工场” 也提上日程,发展中国家的需求肉眼可见 —— 越南、泰国的大店中,冰箱、冷柜、空调、洗衣机等大件仍是 “必需品”,而日欧品牌的衰退给了中国企业机会:日本品牌市场份额全面缩水,欧洲博世等品牌退守高端,中低端市场几乎成了中国品牌的天下。
但这片 “蓝海” 很快被内卷染成红色。浙江某供应商为抢单主动降价,业务规模增长数十个百分点,利润却暴跌 51%;有的企业把海外业务做大一倍,净利润却逼近零 ——“中国人到海外,不是怕老外,是怕同行”,这句话成了不少出海企业的心声。更棘手的是 “贴牌依赖症”:多数企业不敢做自主品牌,A企业负责人直言 “我们靠贴牌做到行业最大,做自主品牌会丢了大客户”,传统市场里美国惠而浦、欧洲飞利浦等品牌盘踞,新品类虽有机会,却需承担从零到一的风险,对中小企业而言难如登天。
国内:需求萎缩下的 “降价陷阱”
国内市场的困局更像一场 “死循环”。房地产近乎“熄火”切断了家电新增需求,人口负增长叠加移民潮(上海疫情后大量外籍人士离开),依附高端消费群体的家电销量骤降;公务员、央企降薪,中小企业主盈利难,消费力持续疲软 ——老百姓口袋里的钱没多,家电自然成了 “可缓购” 的选项。
可不少企业仍抱着 “降价扩量” 的老思路:小米空调以 “半价” 切入市场,看似拉动销量,却让行业毛利再降一个台阶;某品牌电视在京东销量暴跌 60%,仍靠降价抢残存流量。“降 12% 的价,本来不亏的生意也亏了,客户却没多来几个”,一位经销商的吐槽戳中要害。更雪上加霜的是监管压力:双碳查环保、安全查门店、查税反腐连轴转,中小企业主要么 “躺平”,要么举家移民澳大利亚、加拿大 ——“有钱的人跑了,剩下的人扛得越来越累”。
破局:反内卷的 “实干路径”
家电行业不是没机会,只是要放弃 “价格战思维”,回归 “价值经营” 的本质。
保价控本,守住利润底线是第一步。A企业负责人的做法值得借鉴:不追规模追毛利,哪怕销量缩一点,也要守住价格红线;同时精简组织架构,裁掉 “人浮于事” 的岗位,A企业今年仍招 100 名大学生补充新鲜血液 ——“以前做 10 亿赚钱,现在做 100 亿反而不赚,不是规模错了,是价格和成本没管好”。
与经销商共生,做透单店盈利是关键。别再逼经销商 “多开店”,而是帮他们 “开好店”:某区域经销商把单店零售做到 200 万,毛利足够养 2 人 + 付租金;A企业青岛、苏州的经销商聚焦 “一城一店”,300 万零售就能实现可观盈利 ——“蛋糕就这么大,10 个人分不如 3 个人吃饱”,集中资源做透单店,比盲目扩张更抗风险。
线下转型,跳出 “大而空” 陷阱也很重要。胖东来的模式给出答案:把家电区放在超市入口,靠超市流量带动家电销售,小门店也能做到 400 万零售;日本药妆店 “小而全” 的异业混搭,比国内门店 “大而空” 的扣点模式高效得多 ——“品效上去了,扣点才能降,毛利才撑得住”,线下不是没客流,是没找对 “引流 + 转化” 的逻辑。
就连创业和营销,也得回归 “做实事”。某企业员工小璐(化名)创业,从 1500 万零售做到今年预计超 2000 万,靠的不是烧钱,而是给老客户打电话、新客户上门服务,把净水器卖给买过洗衣机的用户;抖音团队从亏 50 万到年销上亿,只改了一个动作:不说 “产品功能”,改讲 “煮茶养生”“健康饮水”,让用户愿意多停留 1 分钟 —— 互联网时代,“讲场景比讲参数有用,做口碑比冲流量靠谱”。
结语:活着,比增长更重要
A企业负责人很有感慨地说:“不是要年年百分之几十增长,是要活着有利润。”
家电行业早已过了 “躺赚” 的年代,却也不是 “没机会” 的年代。放弃 “降价扩量” 的幻想,守住价格、帮经销商活、让员工沉下心,把单店做盈利、把小品类做透,比什么都重要。毕竟,能在逆境里守住利润的企业,才是真的抗风险;能跳出内卷的家电人,才能抓住下一个周期的机会。
