金融人工智能用Python实现AI量化交易PDF学习指导代码

强化学习(reinforcement learning,RL)的工作方式与此不同。它不需要预先给出一个全面的特征和标签数据集,数据是由学习智能体在与感兴趣的环境交互时生成的。
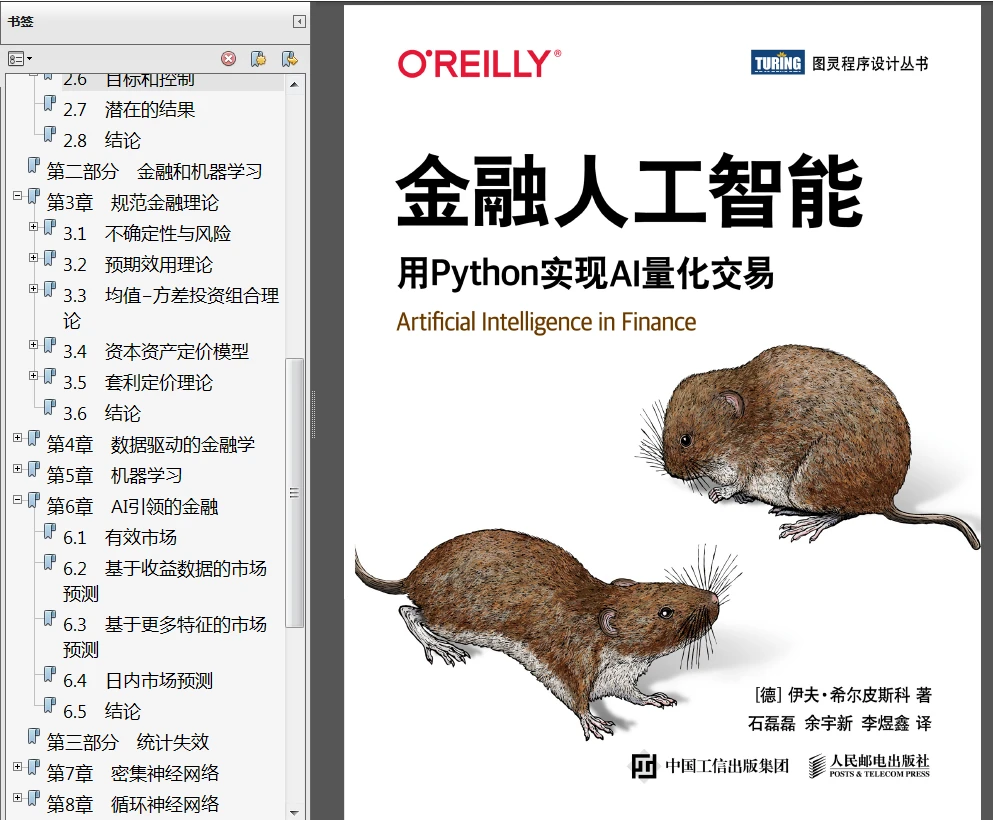
《金融人工智能》通过Python 示例介绍人工智能技术在金融数据分析中的应用。了解如何运用神经网络、强化学习等深度学习技术预测金融市场。分为六大部分。第一部分介绍人工智能算法的核心概念,包括监督学习和神经网络,并描绘超级人工智能愿景。第二部分讨论机器学习技术在金融市场中的应用。第三部分更进一步,讨论如何利用神经网络和强化学习技术解决金融市场中的统计失效问题。第四部分详述如何利用算法交易解决统计失效问题。第五部分展望未来,探讨人工智能会如何改变金融业。第六部分给出以Python 实现的神经网络,可用于时间序列预测。在金融领域应用人工智能所遇到的问题,与在其他领域中所遇到的问题并无大异。
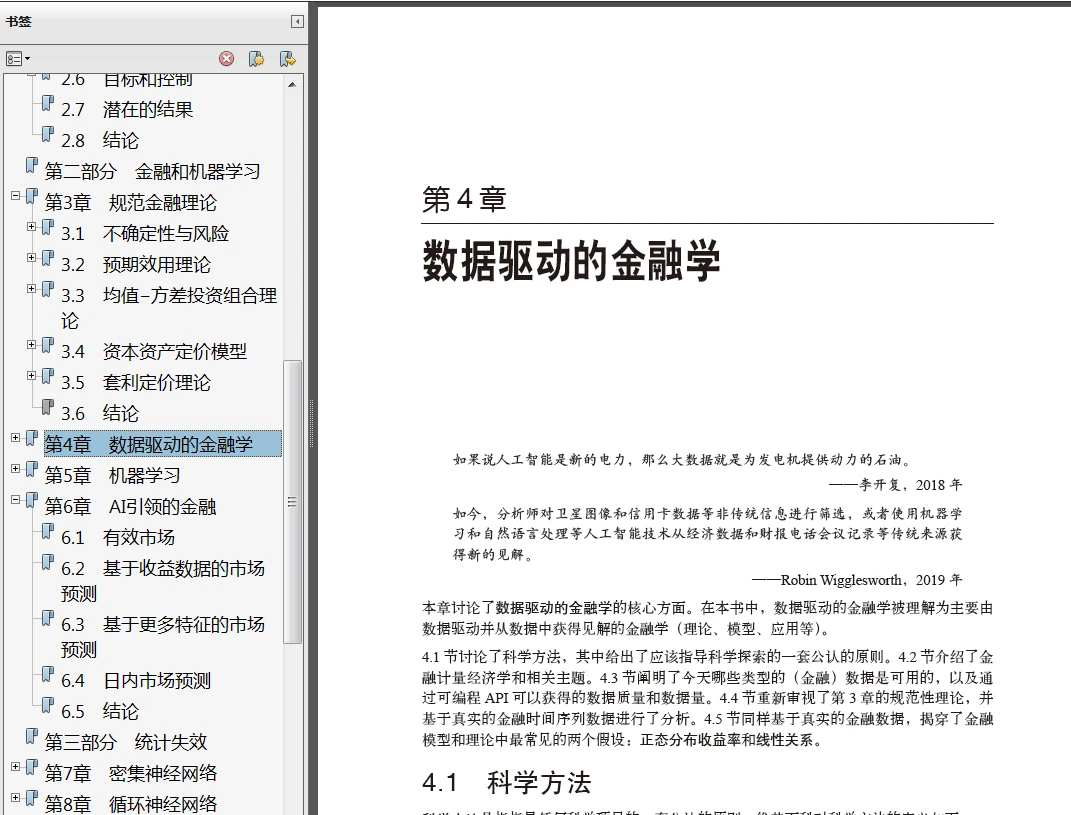
《金融人工智能用Python实现AI量化交易》中文PDF+英文PDF+源代码
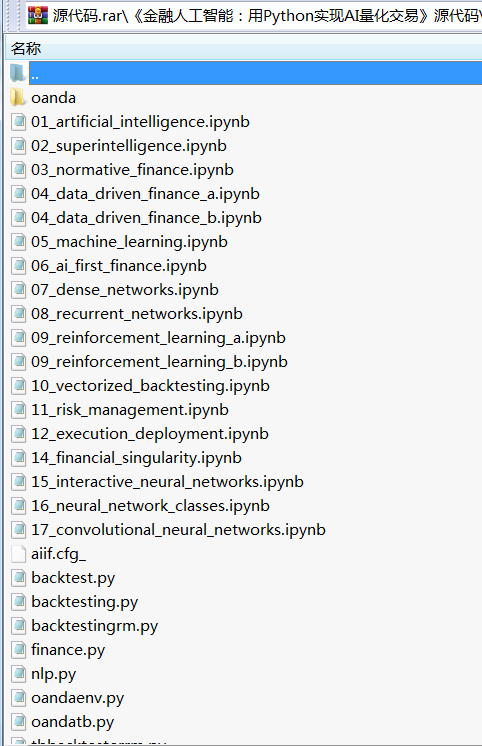
《金融人工智能》中文PDF,397页,有书签,文字可复制;英文PDF,477页;配套源代码
下载: https://pan.baidu.com/s/1ZYPekvIQ8boqCclF9r3Eog?pwd=adxz
提取码: adxz
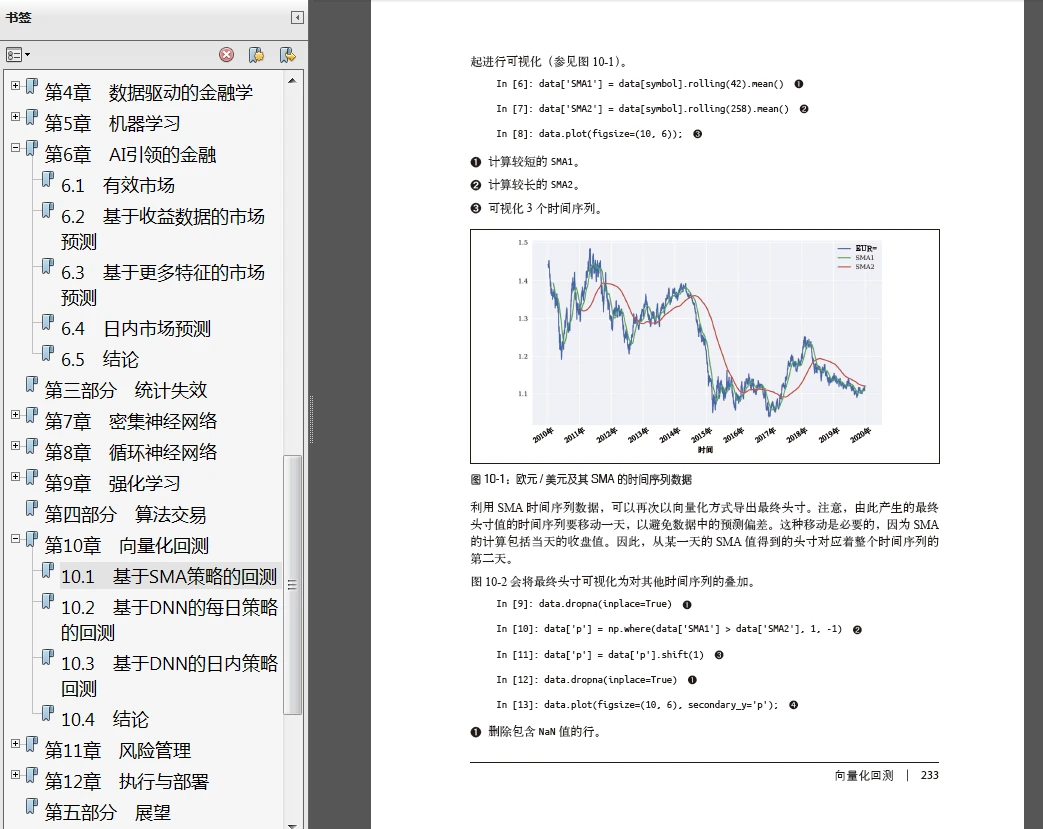
当预测器(泛指模型或算法,或专指神经网络)比随机预测器(为向上和向下运动分配相等概率)对市场的预测明显更好时,就会发现统计失效。在算法交易环境中,拥有这样一个可用的预测器是产生alpha 收益或高于市场收益率的先决条件。
cv38878398
分享至
投诉或建议
