
滴滴出行,又能抵扣了?
最近,有财务伙伴在社群问:
“老师,现在滴滴出行开票,怎么开呢,还能免税不?”
正好有一张近期出差开的滴滴发票。
今天就来带你来捋一捋滴滴等交通运输业发票的问题。
先来看这张发票
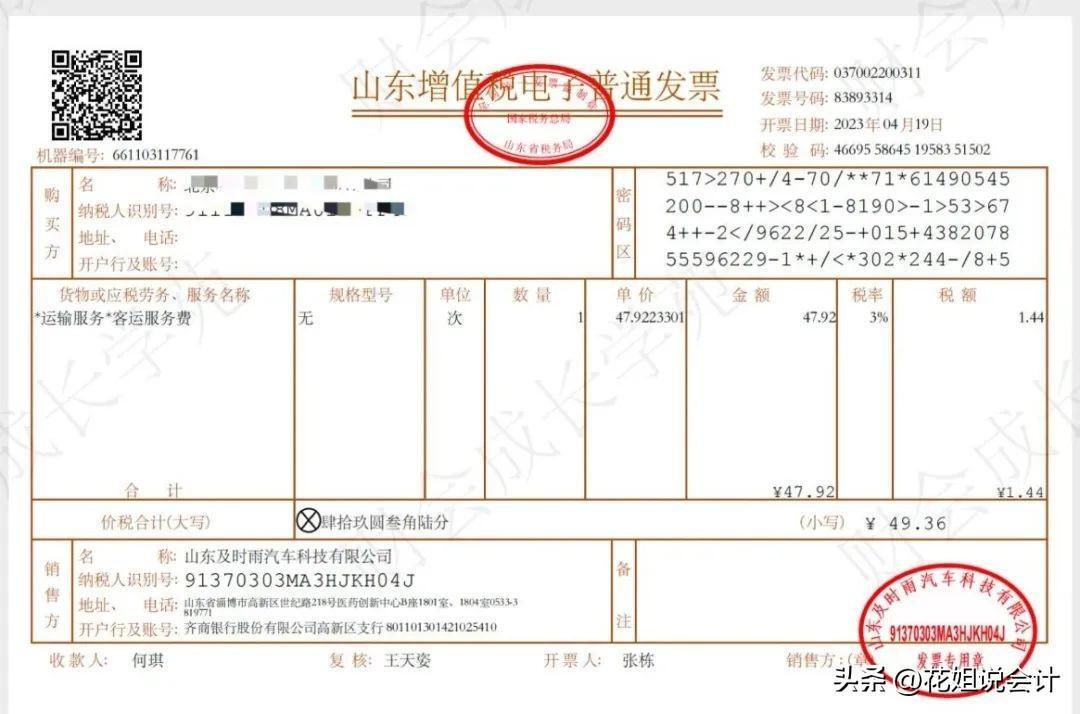
发票是23年开的,税率为3%,有没有发现哪里不对劲?
肯定会有小伙伴产生疑虑,滴滴这么大的公司,为啥税率只有3%?
说到这里,就不得不从2016年36号文说起了。
在16年全面营改增之后,将增值税的纳税范围改为了销售货物、加工修理修配劳务、服务、无形资产或者不动产。
对于类似滴滴行业来说,就属于服务类。
我们都知道,服务类的税率是6%,为啥滴滴的发票是3%呢?
是的,很明显滴滴的业务体量肯定不满足小规模纳税人的情况(应税收入在500万以内)。
那为什么还能开3%发票?
那只有一个可能,就是滴滴出行的收入是按照一般纳税人简易计税方式计税的。
具体而言就是按照公共交通出行,进行简易计税备案并纳税的。我们经常说的公共交通运输服务里,就包括出租车运输服务。
那现在的网约车和传统的出租车本质一样吗?
是一样的。
我们可以从交通运输部16年7月14日15次会议的文件中看到
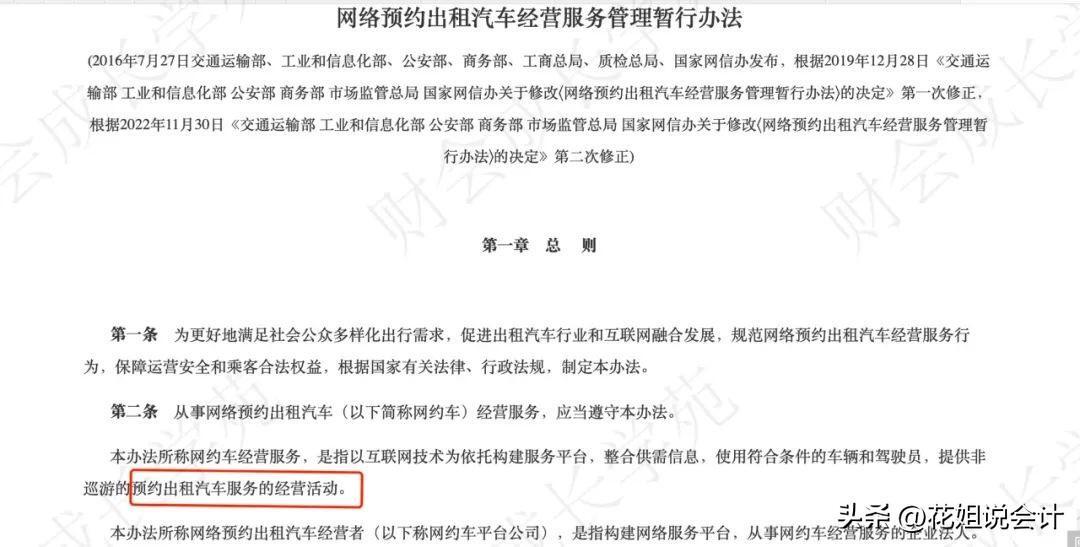
网约车其实和传统的出租车本质是一样的,它属于交通运输服务下的公共交通运输服务。
所以,滴滴按照3%缴纳增值税这个是没有问题的。
我们接着分析上面这张发票。
既然网约车发票的税率是3%,但是之前2022年11号文件中对交通运输业服务所取得的收入,不是免征增值税了吗?
提醒你注意⚠️这个文件的有效期是截止到22年的12月31日
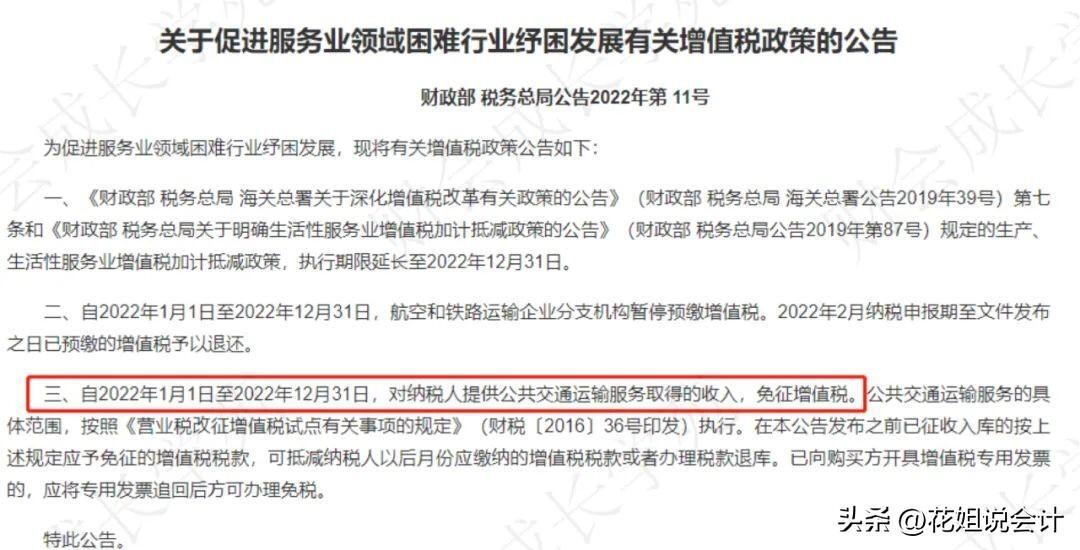
所以,咱们上面发票里的税率是3%,也就不奇怪了。
同样情况,咱们有财务伙伴在今年也见到过免税发票,这是怎么回事呢?是不是开错了?
真不一定是开错了!
为什么呢?比如我们在2023年3月去补开2022年所发生业务的发票,那在开票的时候是如何判断这个业务是22年的而不是23年的呢?
根据行程单
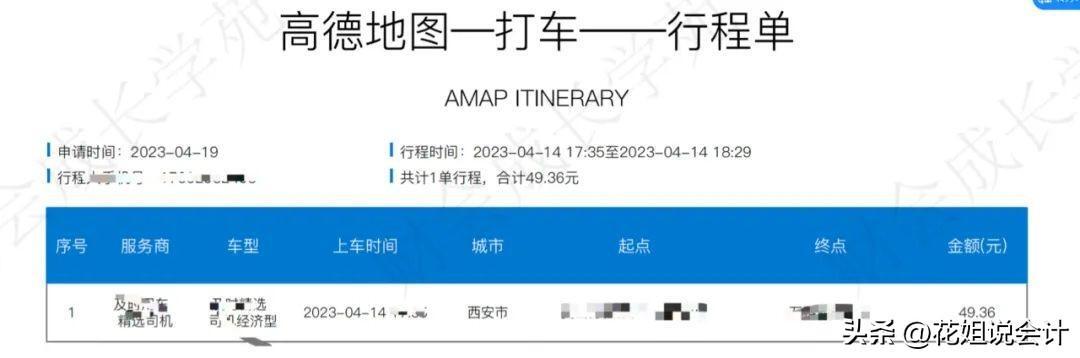
行程单里面的信息就很清楚,它体现业务的起始时间、起点、终点、金额等等。
所以,开发票的时候,咱们按照纳税义务发生时间来开就行了。
那,纳税义务发生时间又是如何确定的?
这就要结合增值税的纳税义务发生时间的规定来看了。
在《增值税暂行条例》的第十九条中规定:

也就是说,纳税人如果提供应税服务的,以收货款的当天确认纳税义务发生。
同样的,对于滴滴等运输服务,服务当天收到车费,自然纳税义务就发生了。
如果乘客忘记支付,那么打车销售订单就可以作为凭证,所以,纳税义务发生,运单时间就基本代表了纳税义务时间。
如果行程运单时间发生在2023年1月之后自然征税处理了,运单发生在2022年免税期间的自然是免税的。
还有一些财务伙伴问:“老师,如果大家都不开发票,那是不是滴滴公司就不需要交税了?”
不好意思,你想多了。
对于这种规模大且有一定影响力的公司,不论你要不要发票,它是要严格按照税法的标准来申报的。
具体在增值税申报表的第三列:未开票收入来申报。
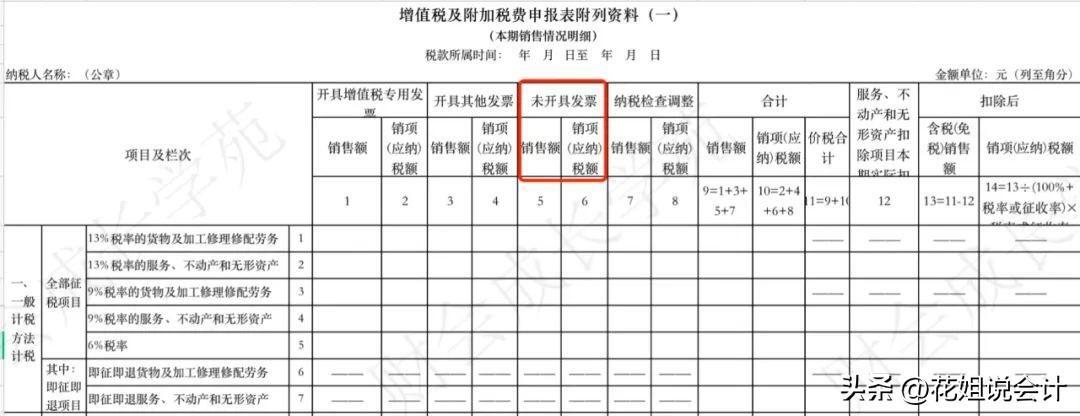
所以,咱们企业如果有这种对方不需要开发票的业务,你后续也就知道怎么处理了吧
“免责声明:图片、数据来源于网络,转载仅用做交流学习,如有版权问题请联系作者删除”
