普林格时钟、美林时钟...什么是做投资的财富密码?张忆东【见闻大师课】

普林格投资时钟
一、资产周期模型
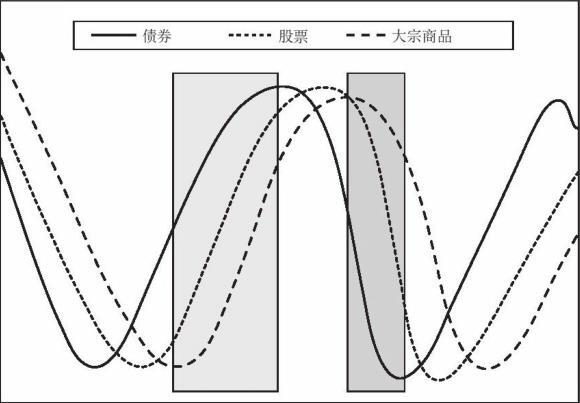
普林格发现在一个经济周期中,债券、股票和商品市场的周期拐点存在时间上的先后次序。首先是债券市场触底,随后是股票市场触底,最后才是大宗商品市场触底。而这三个市场在牛市中也是按这个顺序依次见顶。
二、资产配置
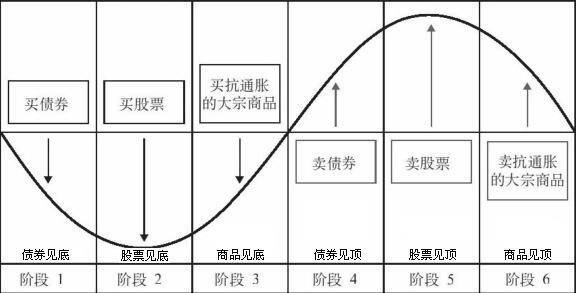
阶段1,债券见底。此时经济处于衰退期,由于经济低迷,信贷需求直线下降。央行为了稳定经济和促进就业,会不遗余力地向银行系统注入基础货币。信贷需求的下降和信贷供给的扩张造成利率下跌,这意味着高等级债券的价格会上涨。
阶段2:股票见底。随着信贷条件的放宽和市场信心的恢复,信贷需求逐步上升,股票市场开始触底反转。但是,股票市场的转折点往往出现在投资者情绪最悲观的时刻,此时购买股票是需要勇气的。
阶段3:商品见底。随着经济重新走上复苏的道路,对原材料的需求增加,大宗商品的价格最终也会开始上涨。
阶段4,债券见顶。但是,最终情况会好过了头。随着经济和和商品市场的持续升温,通货膨胀的压力开始出现。美联储会注意到这种动向,为了阻止通货膨胀苗头继续发展下去,美联储开始执行从紧的货币政策,市场利率水平开始上升。利率的上升导致债券的价格应声而跌。
阶段5,股票见顶。当市场利率上升到一定水平时,股票市场最终会注意到这种情况,人们预期经济增长速度会减缓,股票价格由此开始下跌。
阶段6,商品见顶。最后,经济增长放缓造成对原材料需求的下降,原材料的价格最终也进入周期性下跌的轨道。
三、拐点量化指标
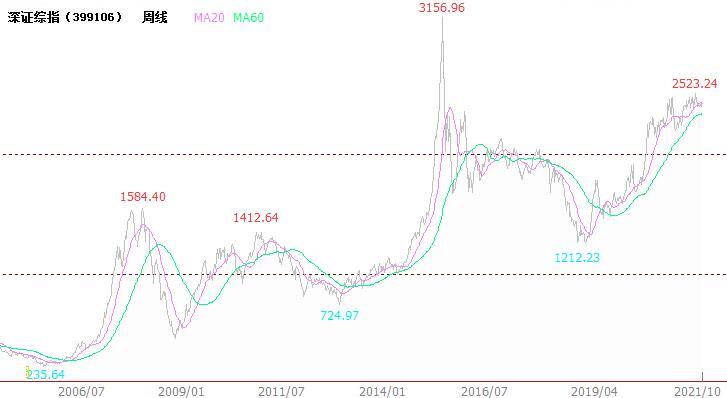
从技术分析的角度,我们可以选择用周线图上的20周均线穿越60周均线来判断债券、股票和商品市场周期的拐点。
这个判定标准有两个缺点:一是严重的滞后性,二是小概率的假阳性。但也正是由于这种滞后性,提高了判断拐点的准确率。
cv20250995
分享至
投诉或建议
