增厚/稀释分析 一、基本概念
1.作用:衡量既定融资结构下并购交易对潜在收购方收益的影响。
2.分析核心:对比收购方EPS(每股收益)及其通过交易后备考合并每股收益。
备考的合并EPS < 收购方EPS,则该交易对收益率具有稀释作用;
收购方EPS < 备考的合并EPS,则该交易对收益率具有增厚作用;
3.主要关注点:
强调未来的EPS效应;
分析结论在于目标公司的未来绩效:增长预期、协同效应等。
4.关键驱动因素:
收购价格;
收购方和目标公司的预测收益;
协同效应;
融资形式;
债务/权益组合及债务成本。
5.计算步骤:
(1)输入收购方的预测经营利润(EBIT);
加:(2)目标公司的预测经营利润;
(3)预测期内交易可实现的协同效应;
减:(4)交易相关的折旧和摊销;
(5)收购方目前的利息费用;
(6)交易带来的新增利息费用;
备考的税前收益
减:(7)按收购方税率计算的税收费用;
备考合并净利润
除:(8)备考完全稀释股票流通数量;
(9)备考合并EPS
(10)对比备考EPS和收购方EPS,确定收益增厚/稀释。
注:1.第(4)项:交易相关的折旧和摊销通常与目标公司有形资产和无形资产的重估增值有关;2.第(8)项:备考完全稀释股票流通数量=新发行股票数量+现有完全稀释的股票流通数量。
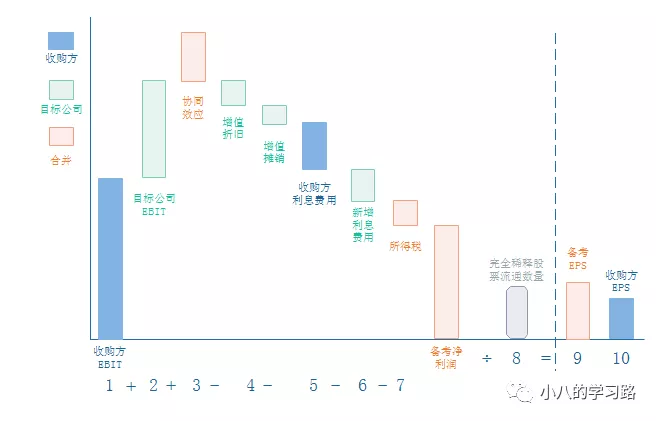
图1 增厚/稀释分析计算步骤图示(见书P349)
6.案例分析:详见书P350-P354.
(1)增厚/稀释效应=备考EPS-收购方EPS;
(2)增厚/稀释效应(比例)=备考EPS/收购方EPS-1;
(3)盈亏临界点对应的新增税前协同效应= - EPS增厚/稀释值 x备考完全稀释流通股数量/(1-税率)
7.敏感性分析:
(1)输入变量:
收购价格;
融资安排(现金与股票的比例);
协同效应等。
(2)书中案例分析结论:
收购价格:收益提升效应随支付溢价的越高而降低;
融资安排:收益提升效应随债务融资比例的提高而提高;
协同效应:收益提升效应随协同效应的提高而提高。
通过提高协同效应和降低报价可实现收益提升效应的最大化。
END